

Parámetros
Más información sobre el libro
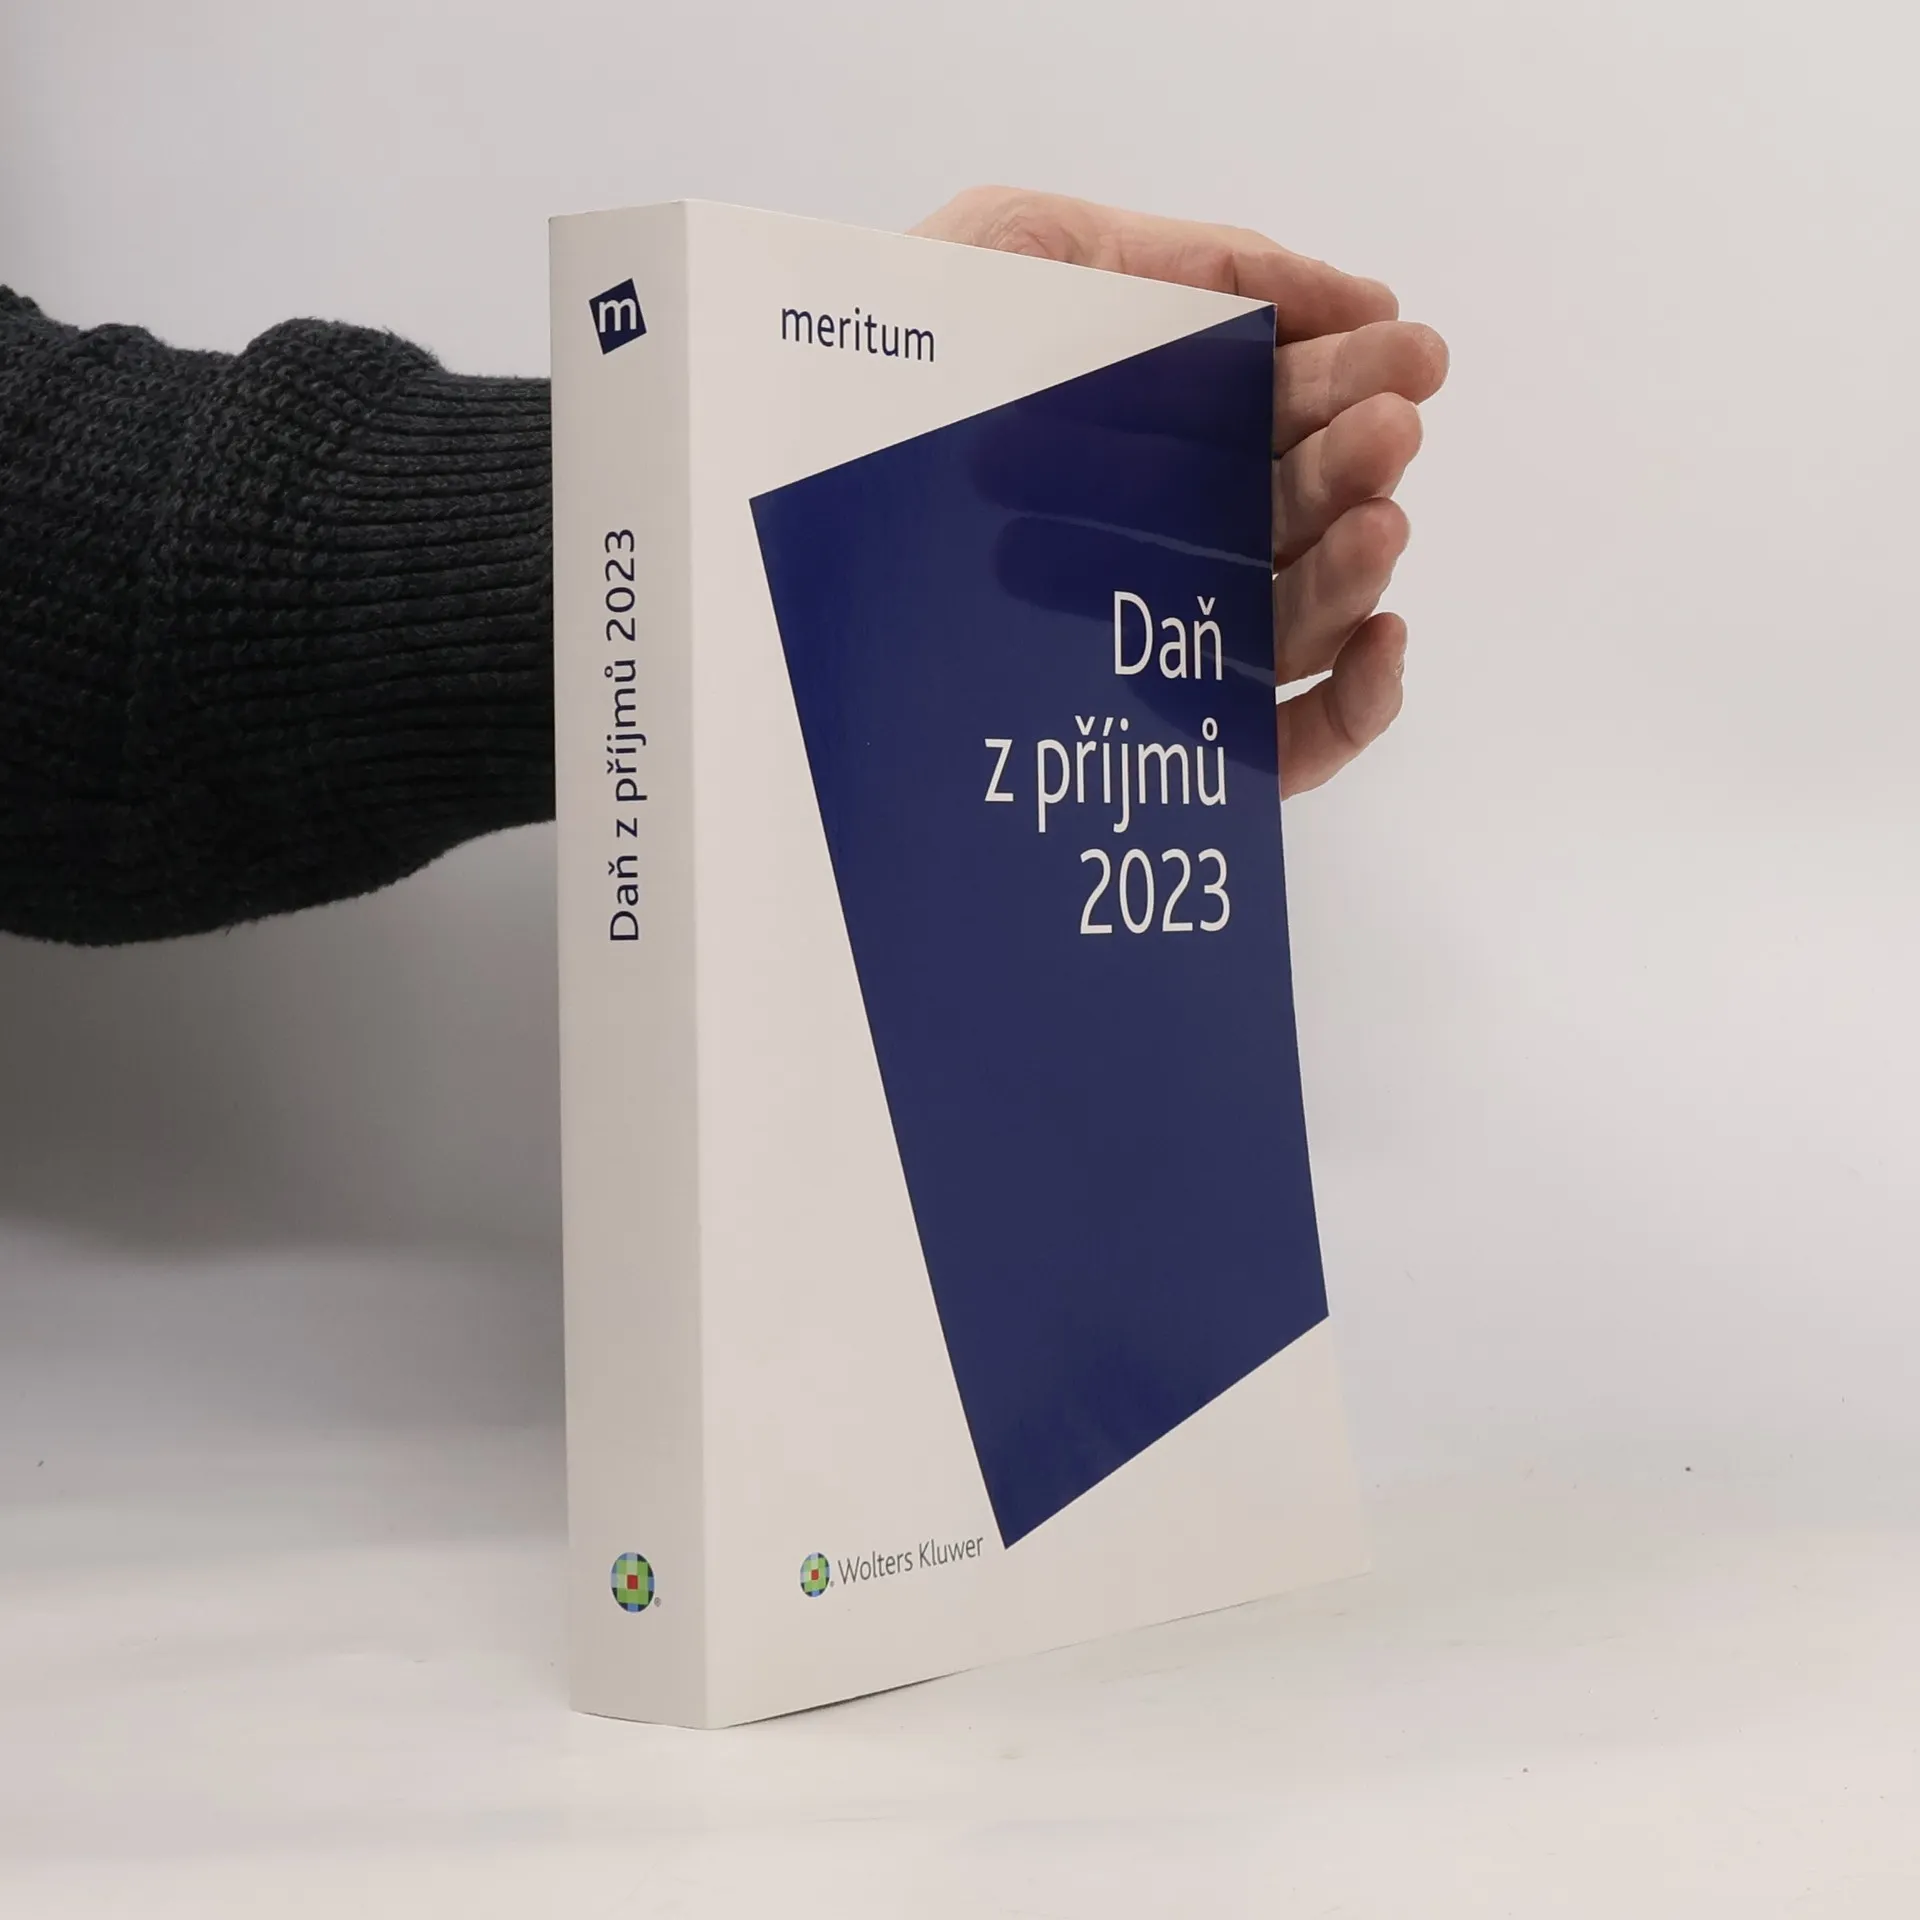
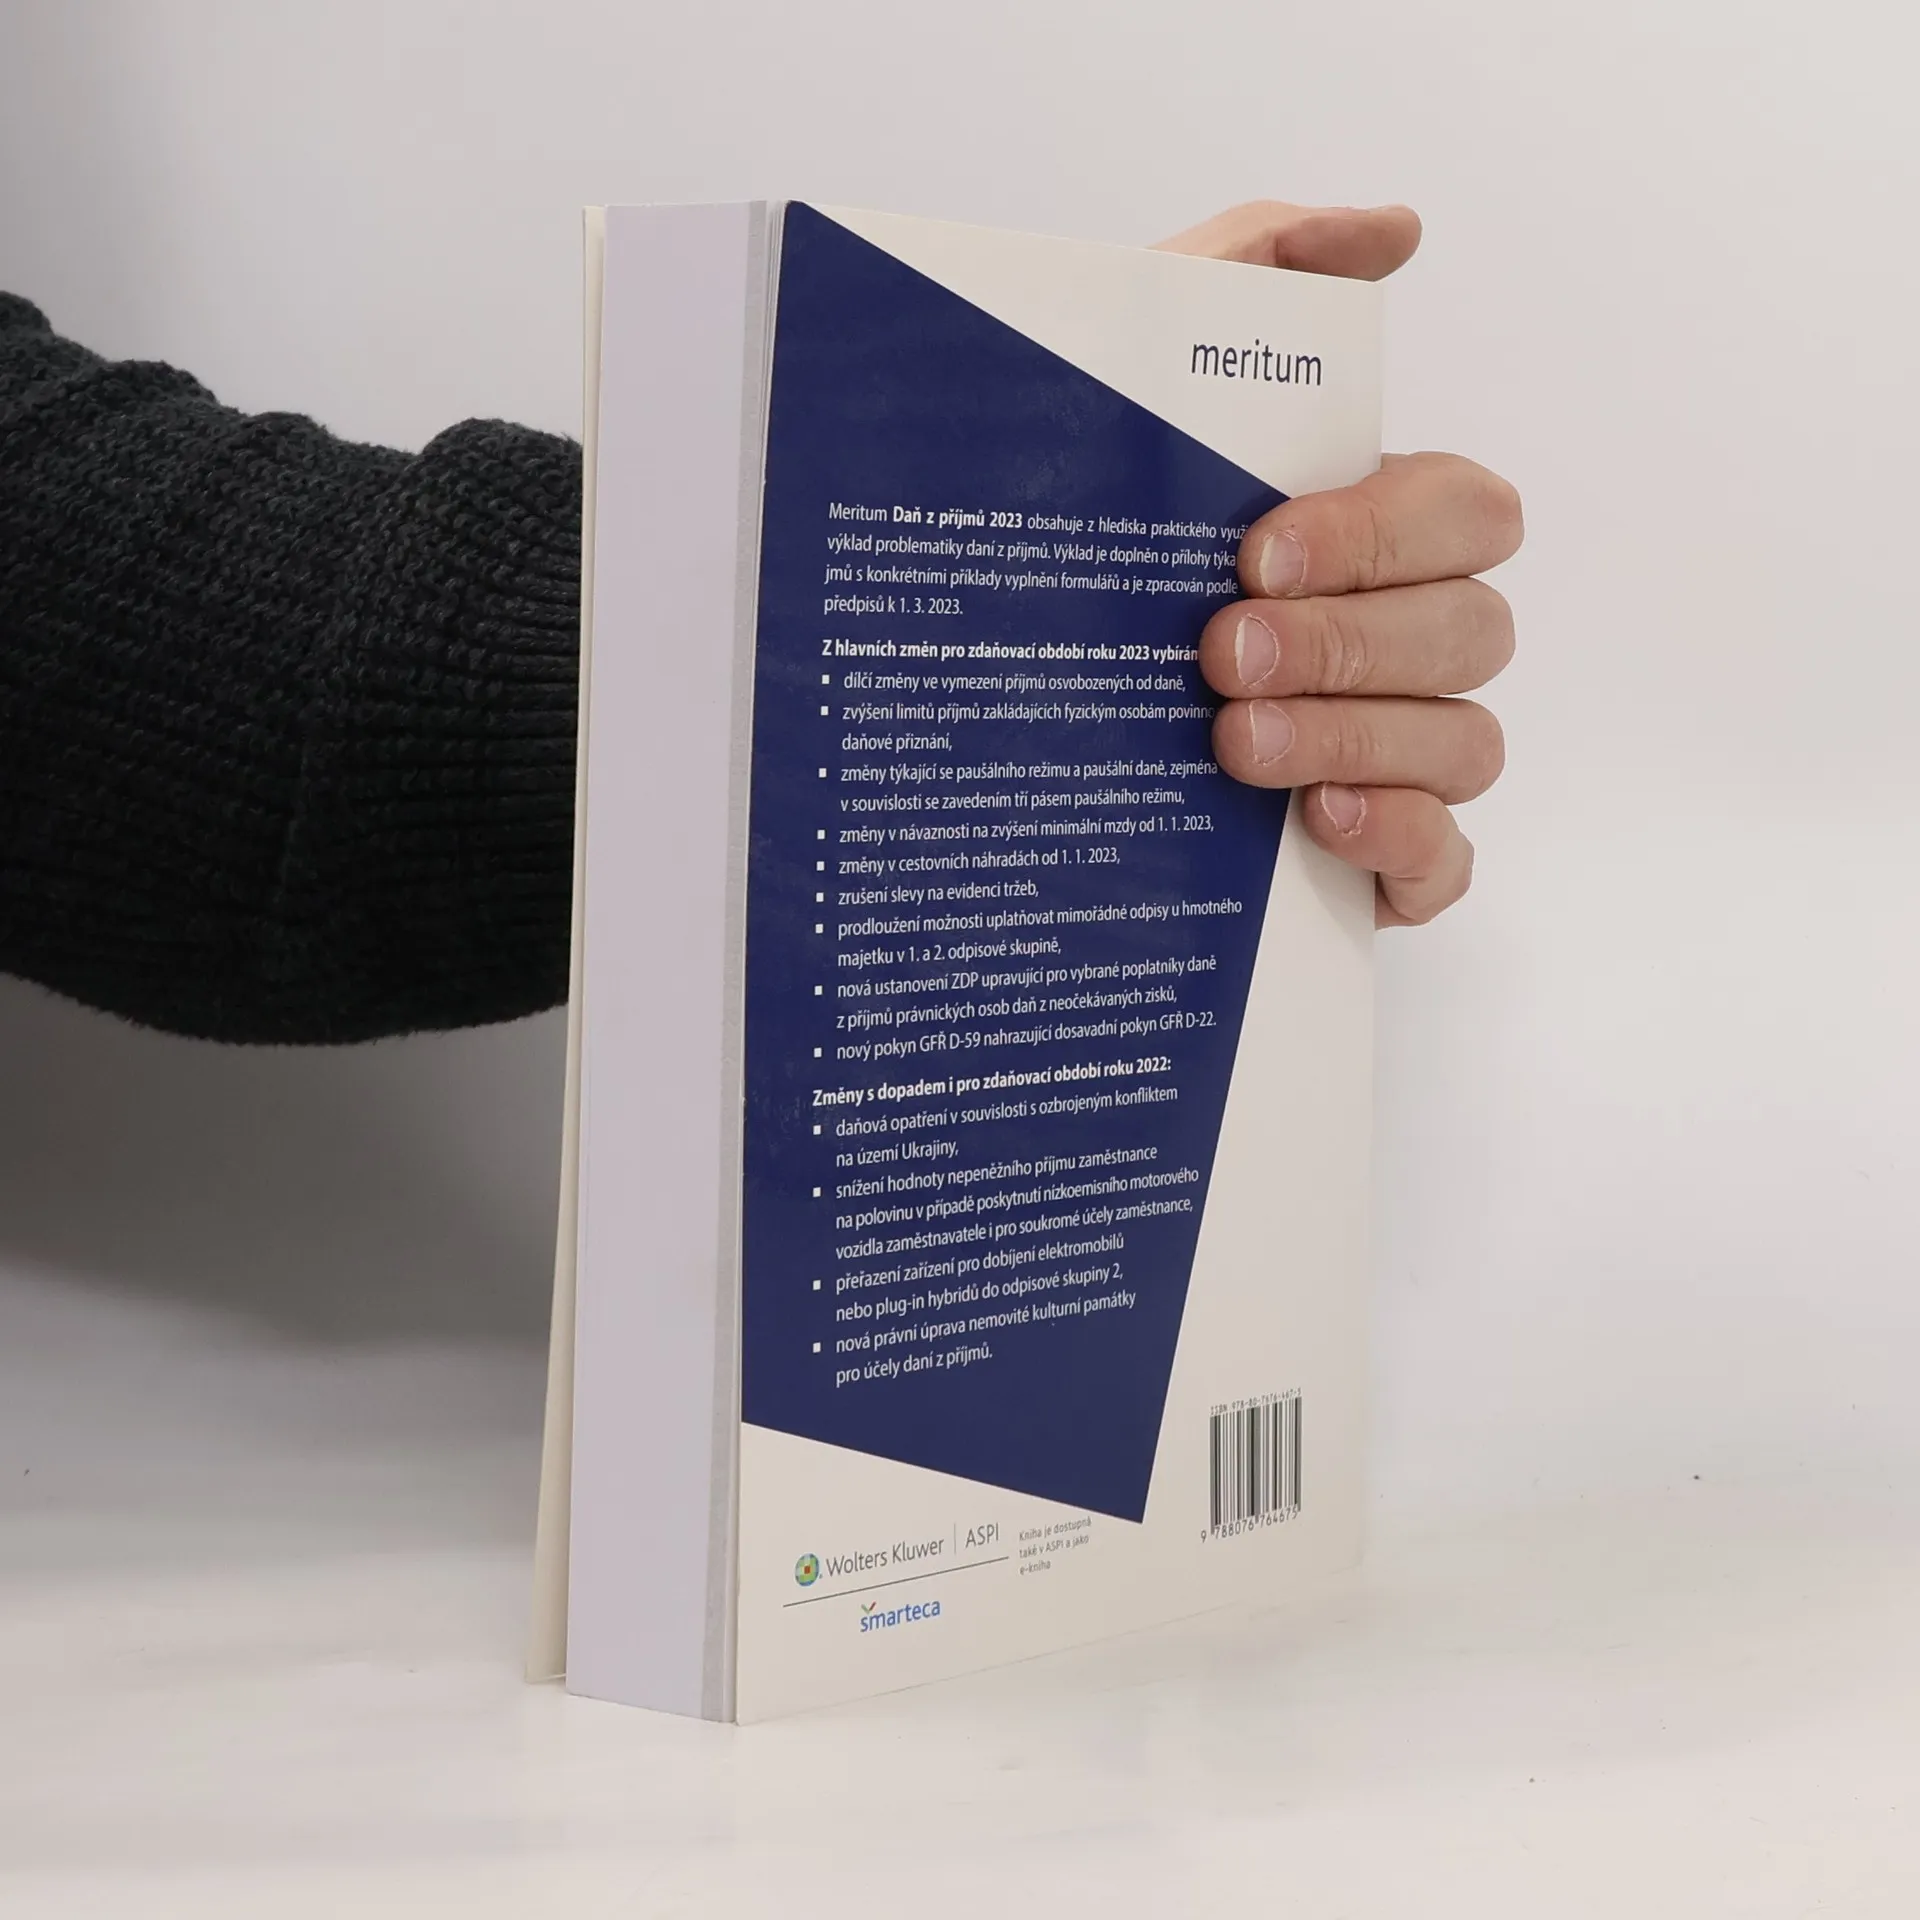
Meritum Daň z příjmů 2023 nabízí srozumitelný výklad problematiky daní z příjmů, sloužící jako každodenní pomůcka pro orientaci v této oblasti. Obsahuje přílohy s konkrétními příklady vyplnění formulářů a je zpracováno podle právních předpisů k 1. 3. 2023. Mezi hlavní změny pro zdaňovací období 2023 patří: úpravy ve vymezení příjmů osvobozených od daně, zvýšení limitů příjmů pro povinnost podat daňové přiznání, a změny týkající se paušálního režimu a paušální daně, včetně zavedení tří pásem paušálního režimu. Dále se mění pravidla v návaznosti na zvýšení minimální mzdy a cestovních náhrad od 1. 1. 2023, zrušení slevy na evidenci tržeb, a prodloužení možnosti uplatňovat mimořádné odpisy u hmotného majetku v 1. a 2. odpisové skupině. Nově jsou také upravena ustanovení ZDP pro vybrané poplatníky daně z příjmů právnických osob ohledně daně z neočekávaných zisků. Změny se dotýkají i zdaňovacího období 2022, zahrnují daňová opatření související s konfliktem na Ukrajině, snížení hodnoty nepeněžního příjmu zaměstnance při poskytnutí nízkoemisního vozidla, a přeřazení zařízení pro dobíjení elektromobilů do odpisové skupiny 2.
Compra de libros
Meritum Daň z příjmů 2023, Jiří Vychopeň
- Idioma

- Publicado en
- 2023
- Encuadernación
- (Tapa blanda)
Métodos de pago
Nadie lo ha calificado todavía.
- Título
- Meritum Daň z příjmů 2023
- Idioma
- Checo
- Autores
- Jiří Vychopeň
- Editorial
- Wolters Kluwer ČR, a.s.
- Publicado en
- 2023
- Formato
- Tapa blanda
- ISBN10
- 807676467X
- ISBN13
- 9788076764675
- Serie
- Etiquetas
- Comercio
- Descripción
- Meritum Daň z příjmů 2023 nabízí srozumitelný výklad problematiky daní z příjmů, sloužící jako každodenní pomůcka pro orientaci v této oblasti. Obsahuje přílohy s konkrétními příklady vyplnění formulářů a je zpracováno podle právních předpisů k 1. 3. 2023. Mezi hlavní změny pro zdaňovací období 2023 patří: úpravy ve vymezení příjmů osvobozených od daně, zvýšení limitů příjmů pro povinnost podat daňové přiznání, a změny týkající se paušálního režimu a paušální daně, včetně zavedení tří pásem paušálního režimu. Dále se mění pravidla v návaznosti na zvýšení minimální mzdy a cestovních náhrad od 1. 1. 2023, zrušení slevy na evidenci tržeb, a prodloužení možnosti uplatňovat mimořádné odpisy u hmotného majetku v 1. a 2. odpisové skupině. Nově jsou také upravena ustanovení ZDP pro vybrané poplatníky daně z příjmů právnických osob ohledně daně z neočekávaných zisků. Změny se dotýkají i zdaňovacího období 2022, zahrnují daňová opatření související s konfliktem na Ukrajině, snížení hodnoty nepeněžního příjmu zaměstnance při poskytnutí nízkoemisního vozidla, a přeřazení zařízení pro dobíjení elektromobilů do odpisové skupiny 2.