



Más información sobre el libro
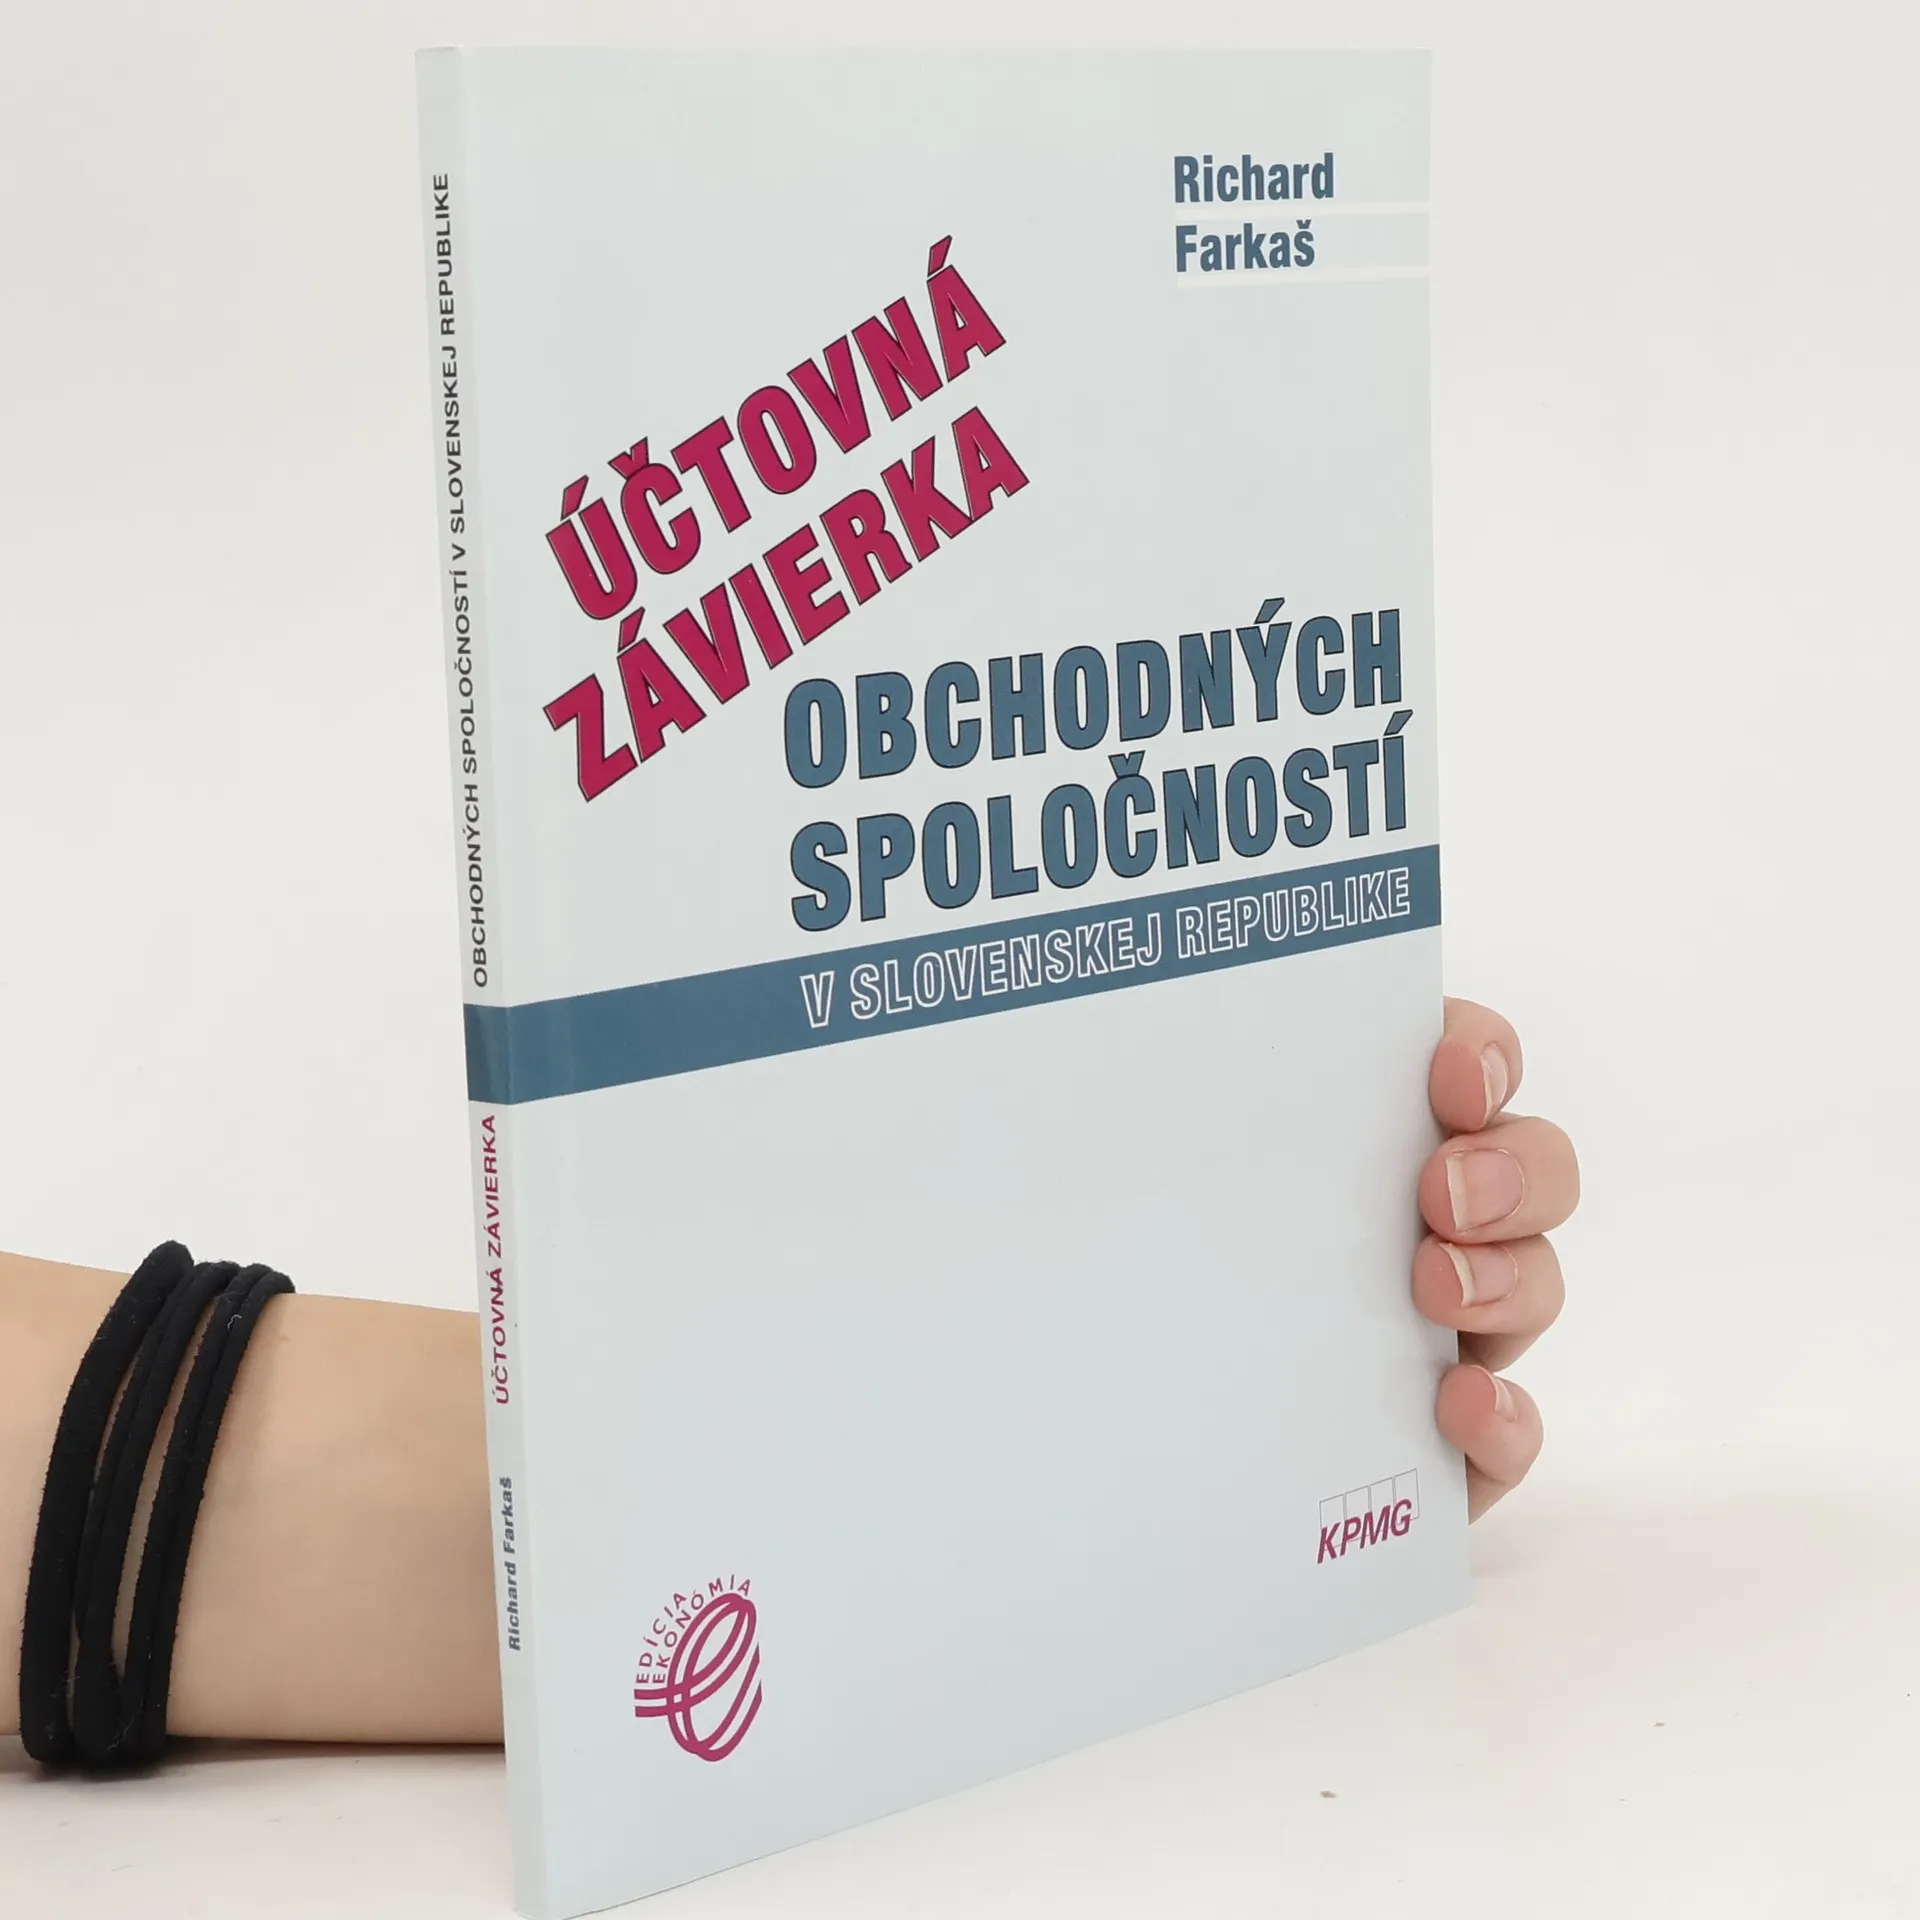
K zákonu č. 431/2002 Z.z. o účtovníctve, ktorý bol niekoľkokrát novelizovaný a zaviedol povinnosť pre vybrané účtovné jednotky zostavovať účtovnú zavierku podľa IAS/IFRS, vydalo MF SR nižšie právne normy – opatrenia. Jedným z nich je aj opatrenie č. 4455/2003-92, ktorým sa ustanovujú podrobnosti o usporiadaní, označovaní a obsahovom vymedzení položiek individuálnej účtovnej závierky na zverejnenie pre podnikateľov účtujúcich v sústave podvojného účtovníctva. Publikácia je zameraná na účtovníctvo a účtovnú závierku účtovných jednotiek – podnikateľov, ktoré sú obchodnými spoločnosťami (podľa Obchodného zákonníka sú to akciové spoločnosti, spoločnosti s ručením obmedzeným, komanditné spoločnosti a verejné obchodné spoločnosti). Netýka sa účtovných závierok bánk, poisťovní, rozpočtových a príspevkových organizácií a pod.
Compra de libros
Účtovná závierka obchodných spoločností v SR, Richard Farkaš
- Idioma

- Publicado en
- 2009
- Encuadernación
- (Tapa blanda)
Métodos de pago
Nadie lo ha calificado todavía.
- Título
- Účtovná závierka obchodných spoločností v SR
- Idioma
- Eslovaco
- Autores
- Richard Farkaš
- Editorial
- Iura Edition
- Publicado en
- 2009
- Formato
- Tapa blanda
- Páginas
- 151
- ISBN10
- 8089047637
- ISBN13
- 9788089047635
- Serie
- Etiquetas
- Comercio, Temática jurídica
- Descripción
- K zákonu č. 431/2002 Z.z. o účtovníctve, ktorý bol niekoľkokrát novelizovaný a zaviedol povinnosť pre vybrané účtovné jednotky zostavovať účtovnú zavierku podľa IAS/IFRS, vydalo MF SR nižšie právne normy – opatrenia. Jedným z nich je aj opatrenie č. 4455/2003-92, ktorým sa ustanovujú podrobnosti o usporiadaní, označovaní a obsahovom vymedzení položiek individuálnej účtovnej závierky na zverejnenie pre podnikateľov účtujúcich v sústave podvojného účtovníctva. Publikácia je zameraná na účtovníctvo a účtovnú závierku účtovných jednotiek – podnikateľov, ktoré sú obchodnými spoločnosťami (podľa Obchodného zákonníka sú to akciové spoločnosti, spoločnosti s ručením obmedzeným, komanditné spoločnosti a verejné obchodné spoločnosti). Netýka sa účtovných závierok bánk, poisťovní, rozpočtových a príspevkových organizácií a pod.