

Más información sobre el libro
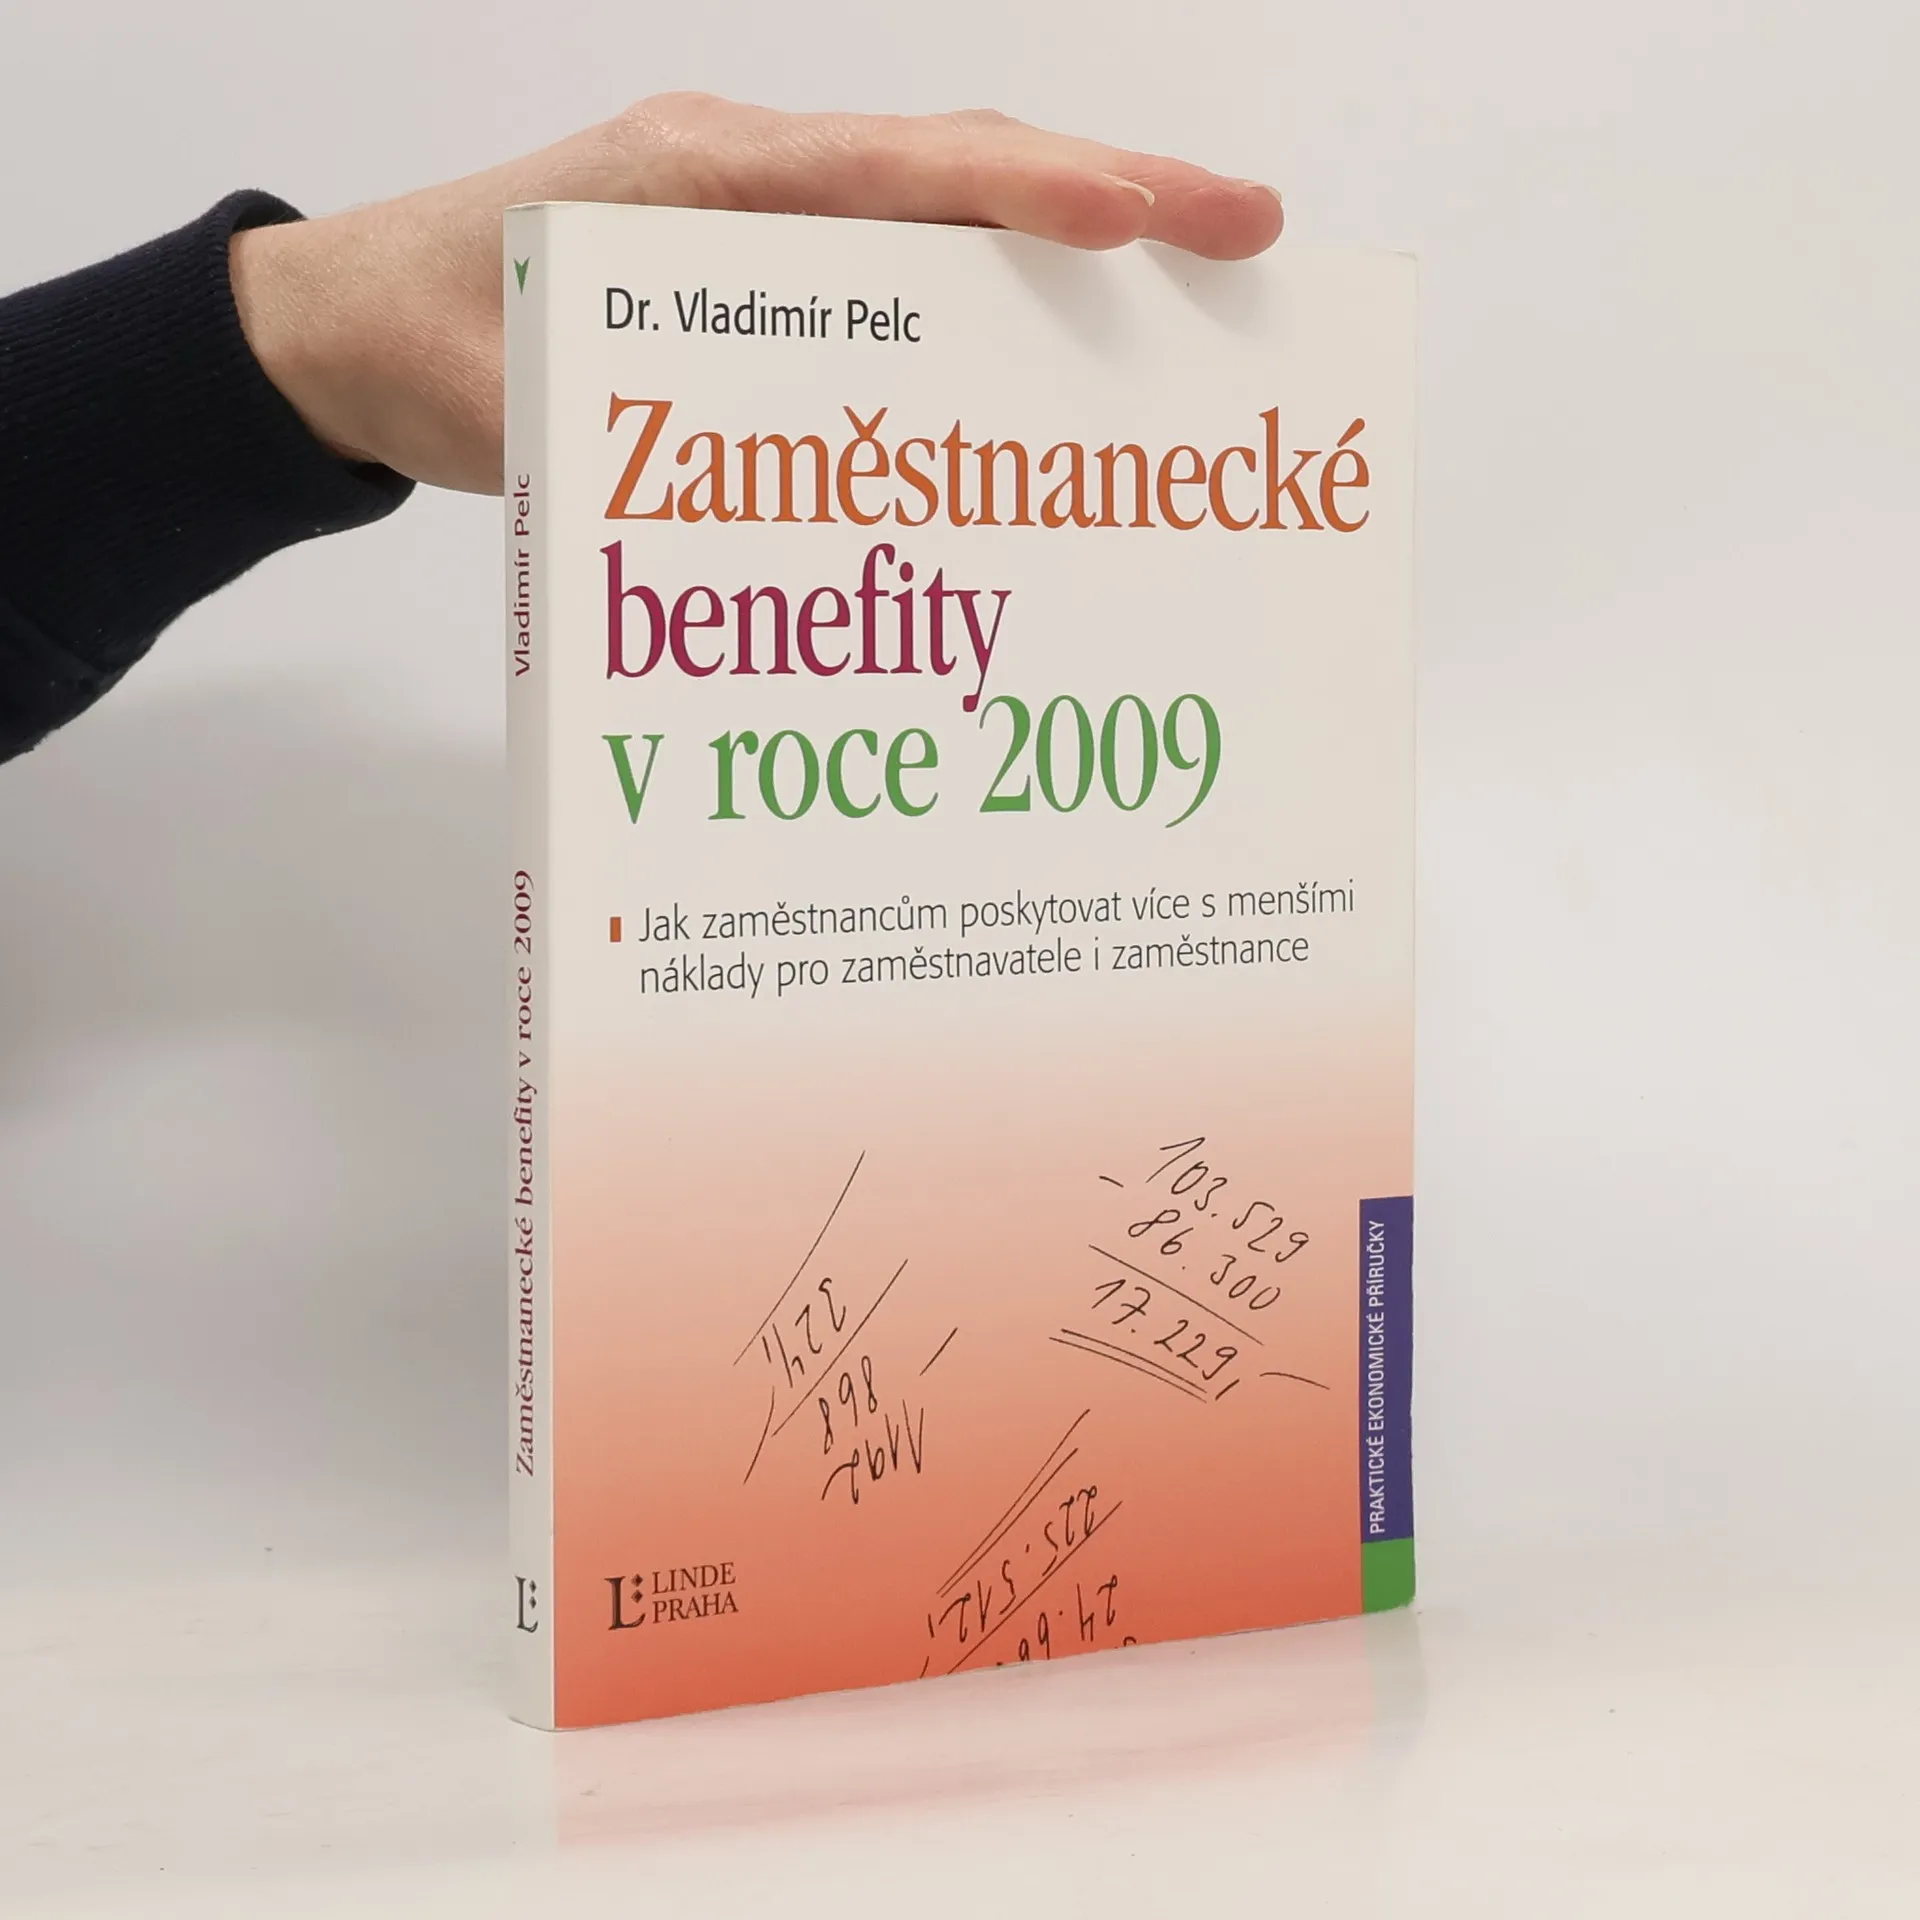
Publikace se týká významného ekonomického institutu s pracovněprávními, daňovými a odvodovými souvislostmi - benefitů. Jako benefity či zaměstnanecké benefity označujeme plnění plynoucí od zaměstnavatele k zaměstnanci kromě mzdy; na tyto benefity není právní nárok (jsou fakultativní, nepovinné); existují na základě rozhodnutí zaměstnavatele formou vnitřního předpisu nebo dohody v individuální pracovní či podobné smlouvě mezi zaměstnavatelem a zaměstnancem, popř. dohody mezi zaměstnavatelem a odborovou organizací v kolektivní smlouvě. V každé kapitole, věnované příslušnému benefitu, je jeho stručná charakteristika, jeho daňový a pojistný režim, příp. odkazy na použitelnou judikaturu, příklady forem plnění, odpovědi na dotazy. Součástí knihy jsou tabulky týkající se jednotlivých benefitních plnění s uvedením daňových a pojistných režimů. Text vychází ze znění daňového a pojistných zákonů účinných pro rok 2009 pokud však došlo ve srovnání s předchozími léty k podstatným změnám v daňovém a pojistném (odvodovém) režimu příslušného benefitu, pak na tuto změnu upozorňuje. Na závěr publikace jsou uvedeny aktuální citace z právních norem nezbytných pro posouzení daňových a odvodových režimů benefitních plnění se stručným komentářem k vybraným ustanovením...
Compra de libros
Zaměstnanecké benefity v roce 2009, Vladimír Pelc
- Idioma

- Publicado en
- 2008
- Encuadernación
- (Tapa blanda)
Métodos de pago
Nadie lo ha calificado todavía.
- Título
- Zaměstnanecké benefity v roce 2009
- Idioma
- Checo
- Autores
- Vladimír Pelc
- Editorial
- Linde
- Publicado en
- 2008
- Formato
- Tapa blanda
- Páginas
- 233
- ISBN10
- 8072017543
- ISBN13
- 9788072017546
- Serie
- Etiquetas
- Comercio, Temática jurídica
- Descripción
- Publikace se týká významného ekonomického institutu s pracovněprávními, daňovými a odvodovými souvislostmi - benefitů. Jako benefity či zaměstnanecké benefity označujeme plnění plynoucí od zaměstnavatele k zaměstnanci kromě mzdy; na tyto benefity není právní nárok (jsou fakultativní, nepovinné); existují na základě rozhodnutí zaměstnavatele formou vnitřního předpisu nebo dohody v individuální pracovní či podobné smlouvě mezi zaměstnavatelem a zaměstnancem, popř. dohody mezi zaměstnavatelem a odborovou organizací v kolektivní smlouvě. V každé kapitole, věnované příslušnému benefitu, je jeho stručná charakteristika, jeho daňový a pojistný režim, příp. odkazy na použitelnou judikaturu, příklady forem plnění, odpovědi na dotazy. Součástí knihy jsou tabulky týkající se jednotlivých benefitních plnění s uvedením daňových a pojistných režimů. Text vychází ze znění daňového a pojistných zákonů účinných pro rok 2009 pokud však došlo ve srovnání s předchozími léty k podstatným změnám v daňovém a pojistném (odvodovém) režimu příslušného benefitu, pak na tuto změnu upozorňuje. Na závěr publikace jsou uvedeny aktuální citace z právních norem nezbytných pro posouzení daňových a odvodových režimů benefitních plnění se stručným komentářem k vybraným ustanovením...