

Más información sobre el libro
Praktický komentář k zákonu č. 280/2009 Sb., daňový řád, zachycuje aktuální legislativní a judikaturní vývoj tohoto základního procesního předpisu daňového práva. Komentář k daňovému řádu není pojat čistě formou strojového komentování jednotlivých paragrafů. Cílem autora bylo komentovat jednotlivé instituty nejlépe ve vzájemných souvislostech se zaměřením na reálné potřeby uživatele zákona. Komentář jasným a srozumitelným jazykem objasňuje podstatu a úskalí jednotlivých postupů, řízení či dalších institutů daňového procesu. Tyto jsou komentovány jak z pohledu aplikační praxe, tak z pohledu aktuální judikatury. S ohledem na formu zpracování je komentář určen jak „nováčkům“ v daňovém procesu, tak i zkušeným daňovým profesionálům, a to bez ohledu na jejich působiště.
Compra de libros
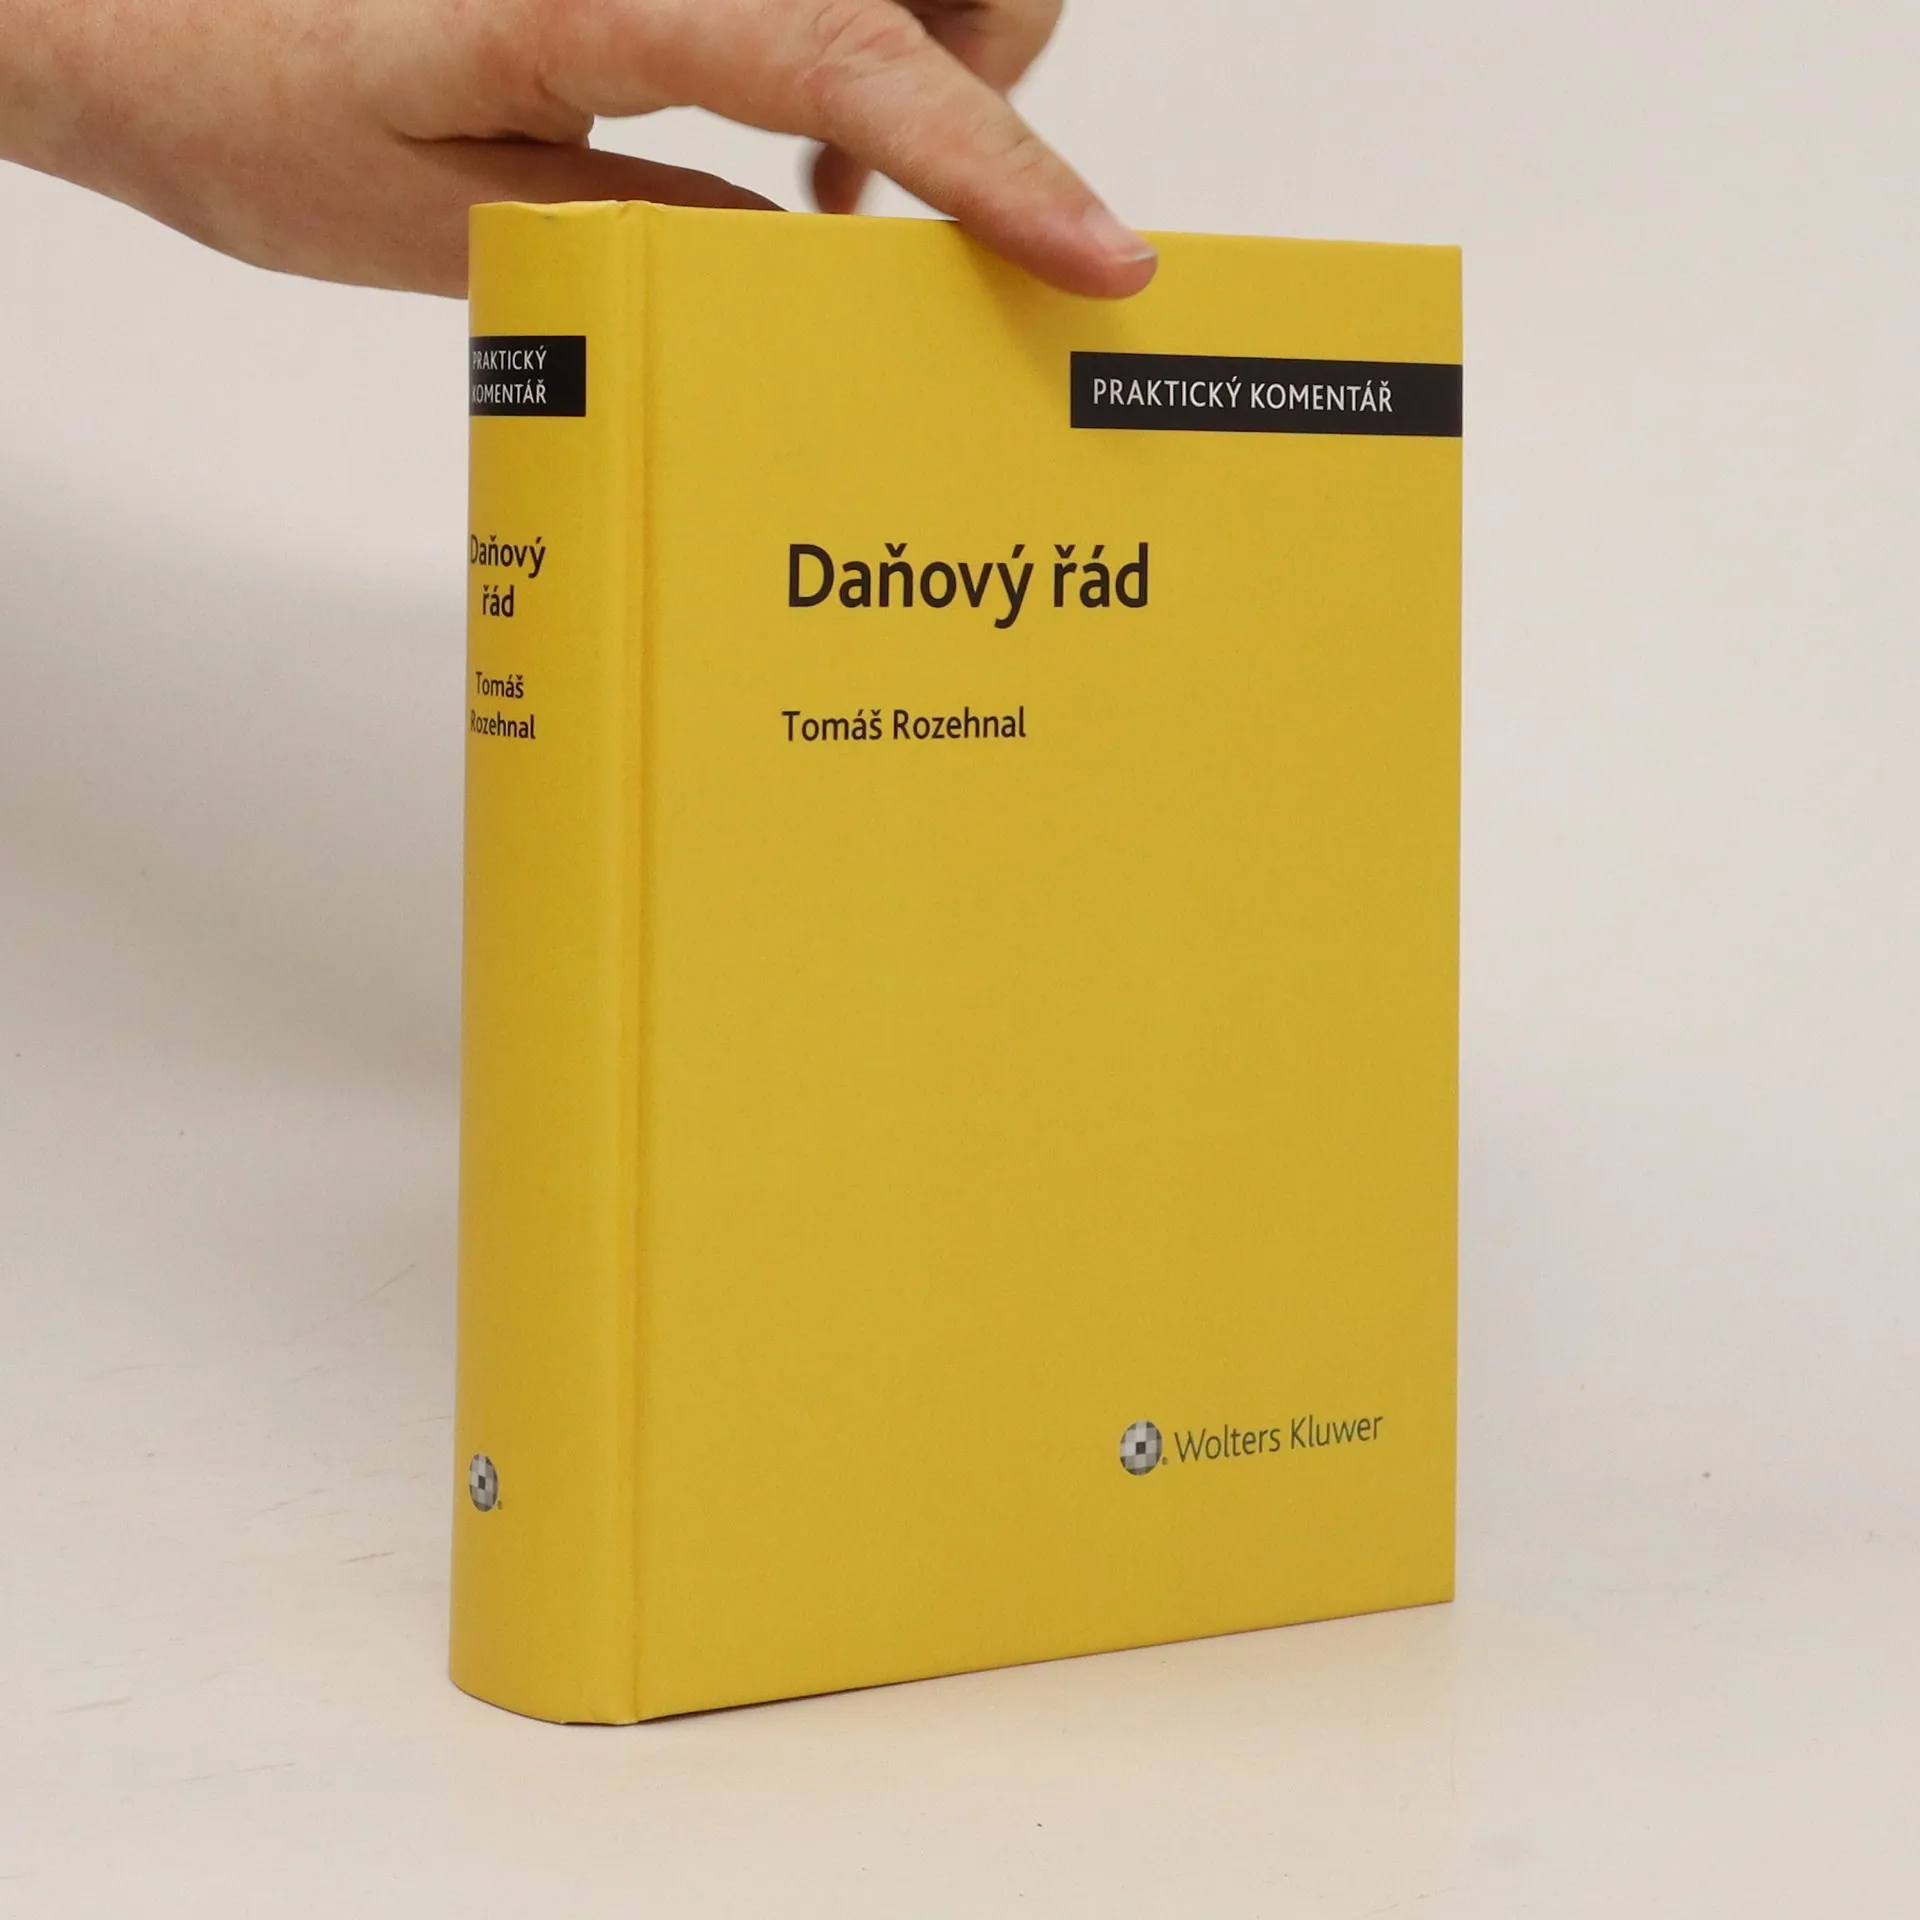
Daňový řád (zákon č. 280/2009 Sb.). Praktický komentář, Tomáš Rozehnal
- Idioma

- Publicado en
- 2019
- Encuadernación
- (Tapa dura)
Métodos de pago
Nadie lo ha calificado todavía.
- Título
- Daňový řád (zákon č. 280/2009 Sb.). Praktický komentář
- Idioma
- Checo
- Autores
- Tomáš Rozehnal
- Editorial
- Wolters Kluwer (ČR)
- Publicado en
- 2019
- Formato
- Tapa dura
- Páginas
- 500
- ISBN10
- 8075982053
- ISBN13
- 9788075982056
- Serie
- Categorías
- Etiquetas
- Temática jurídica
- Descripción
- Praktický komentář k zákonu č. 280/2009 Sb., daňový řád, zachycuje aktuální legislativní a judikaturní vývoj tohoto základního procesního předpisu daňového práva. Komentář k daňovému řádu není pojat čistě formou strojového komentování jednotlivých paragrafů. Cílem autora bylo komentovat jednotlivé instituty nejlépe ve vzájemných souvislostech se zaměřením na reálné potřeby uživatele zákona. Komentář jasným a srozumitelným jazykem objasňuje podstatu a úskalí jednotlivých postupů, řízení či dalších institutů daňového procesu. Tyto jsou komentovány jak z pohledu aplikační praxe, tak z pohledu aktuální judikatury. S ohledem na formu zpracování je komentář určen jak „nováčkům“ v daňovém procesu, tak i zkušeným daňovým profesionálům, a to bez ohledu na jejich působiště.