

Más información sobre el libro
Inhaltsverzeichnis: 1 Einleitung - 1.1 Problemstellung und Vorgehensweise - 1.2 Standortbestimmung - 2 Darstellung und Qualifikation der Risikomanagementkonzeption - 2.1 Angemessenheit eines sequentiellen Problemlösungsverhaltens bei Hedginginstrumenten - 2.2 Auswahl potentieller Hedginginstrumente - 2.3 Bedeutung der Hedgeportefeuillediversifikation für die ökonomische Bewertung institutioneller Zerlegungen von Zahlungsansprüchen im Hedgingkontext - 3 Vergleichende Untersuchung der Hedgingtauglichkeit von Forwardkontrakten und europäischen Optionen - 3.1 Zahlungscharakteristik von Forwardkontrakten und europäischen Optionen - 3.2 Bewertungstheoretische Überlegungen - 3.3 Schlussfolgerungen für die Praxis des Hedging - 4 Parameterspezifikation mit Vergangenheitsdaten - 4.1 Bestimmung erwartungstreuer Schätzwerte für Drift und Momentanvarianz einer geometrischen Brownschen Bewegung - 4.2 Akzeptanzkriterium für das Log-Normal-Modell - 5 Zusammenfassung und praktische Umsetzung zentraler Ergebnisse - Anhang: A Interdependente und lineare Konzepte zur Beschreibung stochastischer Wechselwirkungen - B Bestimmung der erwarteten Liquidationserlöse von Kauf- und Verkaufsoptionen - C Sensitivität des erwarteten Liquidationserlöses von Optionen - D Nachweis der Dominanzbeziehungen zwischen Optionsgeschäften und Forwardkontrakten - E Varianzen des Nettoliquidationserlöses von Optionen - F Bestimmung der Dichtefunktion p(z) - Verzeichnis h
Compra de libros
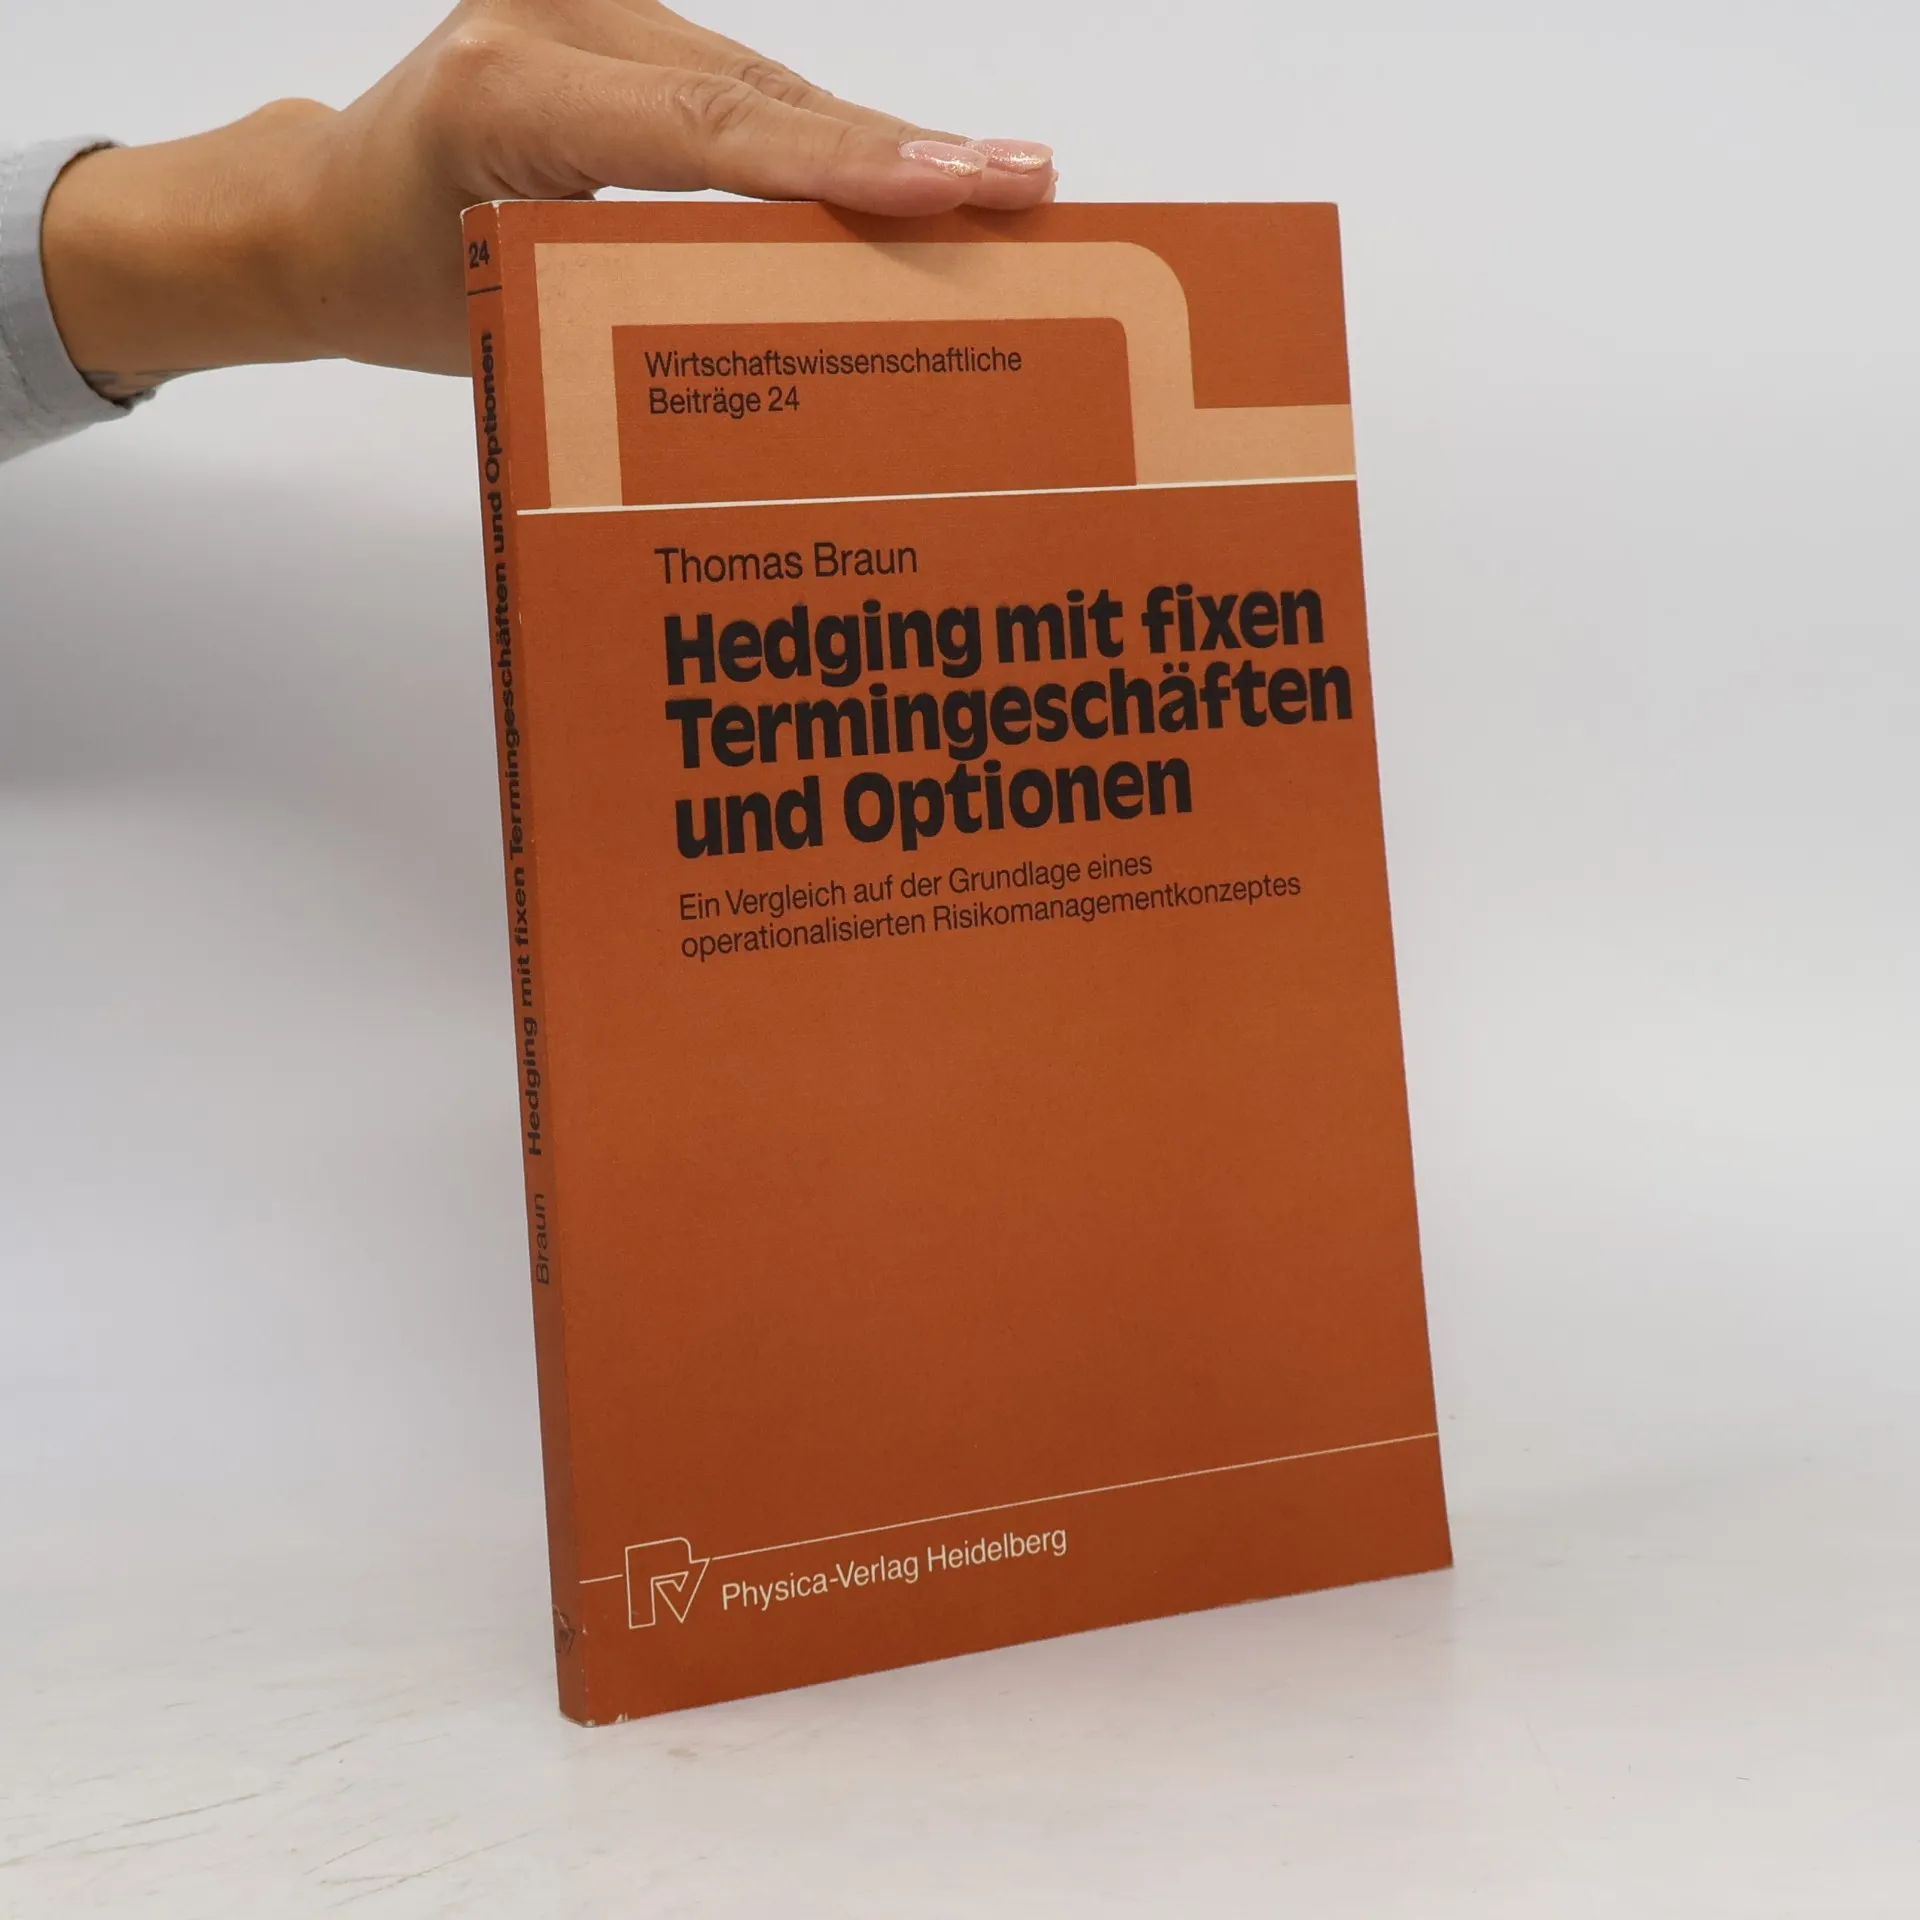
Wirtschaftswissenschaftliche Beiträge - 24: Hedging mit fixen Termingeschäften und Optionen, Thomas Braun
- Idioma

- Publicado en
- 1990
- Encuadernación
- (Tapa blanda),
- Estado del libro
- Bueno
- Precio
- 16,49 €
Métodos de pago
Nadie lo ha calificado todavía.
- Título
- Wirtschaftswissenschaftliche Beiträge - 24: Hedging mit fixen Termingeschäften und Optionen
- Subtítulo
- Ein Vergleich auf der Grundlage eines operationalisierten Risikomanagementkonzeptes
- Idioma
- Alemán
- Autores
- Thomas Braun
- Editorial
- Physica-Verl.
- Publicado en
- 1990
- Formato
- Tapa blanda
- Páginas
- 167
- ISBN10
- 3790804592
- ISBN13
- 9783790804591
- Serie
- Etiquetas
- Comercio, Libros de texto universitarios, Finanzas
- Descripción
- Inhaltsverzeichnis: 1 Einleitung - 1.1 Problemstellung und Vorgehensweise - 1.2 Standortbestimmung - 2 Darstellung und Qualifikation der Risikomanagementkonzeption - 2.1 Angemessenheit eines sequentiellen Problemlösungsverhaltens bei Hedginginstrumenten - 2.2 Auswahl potentieller Hedginginstrumente - 2.3 Bedeutung der Hedgeportefeuillediversifikation für die ökonomische Bewertung institutioneller Zerlegungen von Zahlungsansprüchen im Hedgingkontext - 3 Vergleichende Untersuchung der Hedgingtauglichkeit von Forwardkontrakten und europäischen Optionen - 3.1 Zahlungscharakteristik von Forwardkontrakten und europäischen Optionen - 3.2 Bewertungstheoretische Überlegungen - 3.3 Schlussfolgerungen für die Praxis des Hedging - 4 Parameterspezifikation mit Vergangenheitsdaten - 4.1 Bestimmung erwartungstreuer Schätzwerte für Drift und Momentanvarianz einer geometrischen Brownschen Bewegung - 4.2 Akzeptanzkriterium für das Log-Normal-Modell - 5 Zusammenfassung und praktische Umsetzung zentraler Ergebnisse - Anhang: A Interdependente und lineare Konzepte zur Beschreibung stochastischer Wechselwirkungen - B Bestimmung der erwarteten Liquidationserlöse von Kauf- und Verkaufsoptionen - C Sensitivität des erwarteten Liquidationserlöses von Optionen - D Nachweis der Dominanzbeziehungen zwischen Optionsgeschäften und Forwardkontrakten - E Varianzen des Nettoliquidationserlöses von Optionen - F Bestimmung der Dichtefunktion p(z) - Verzeichnis h