

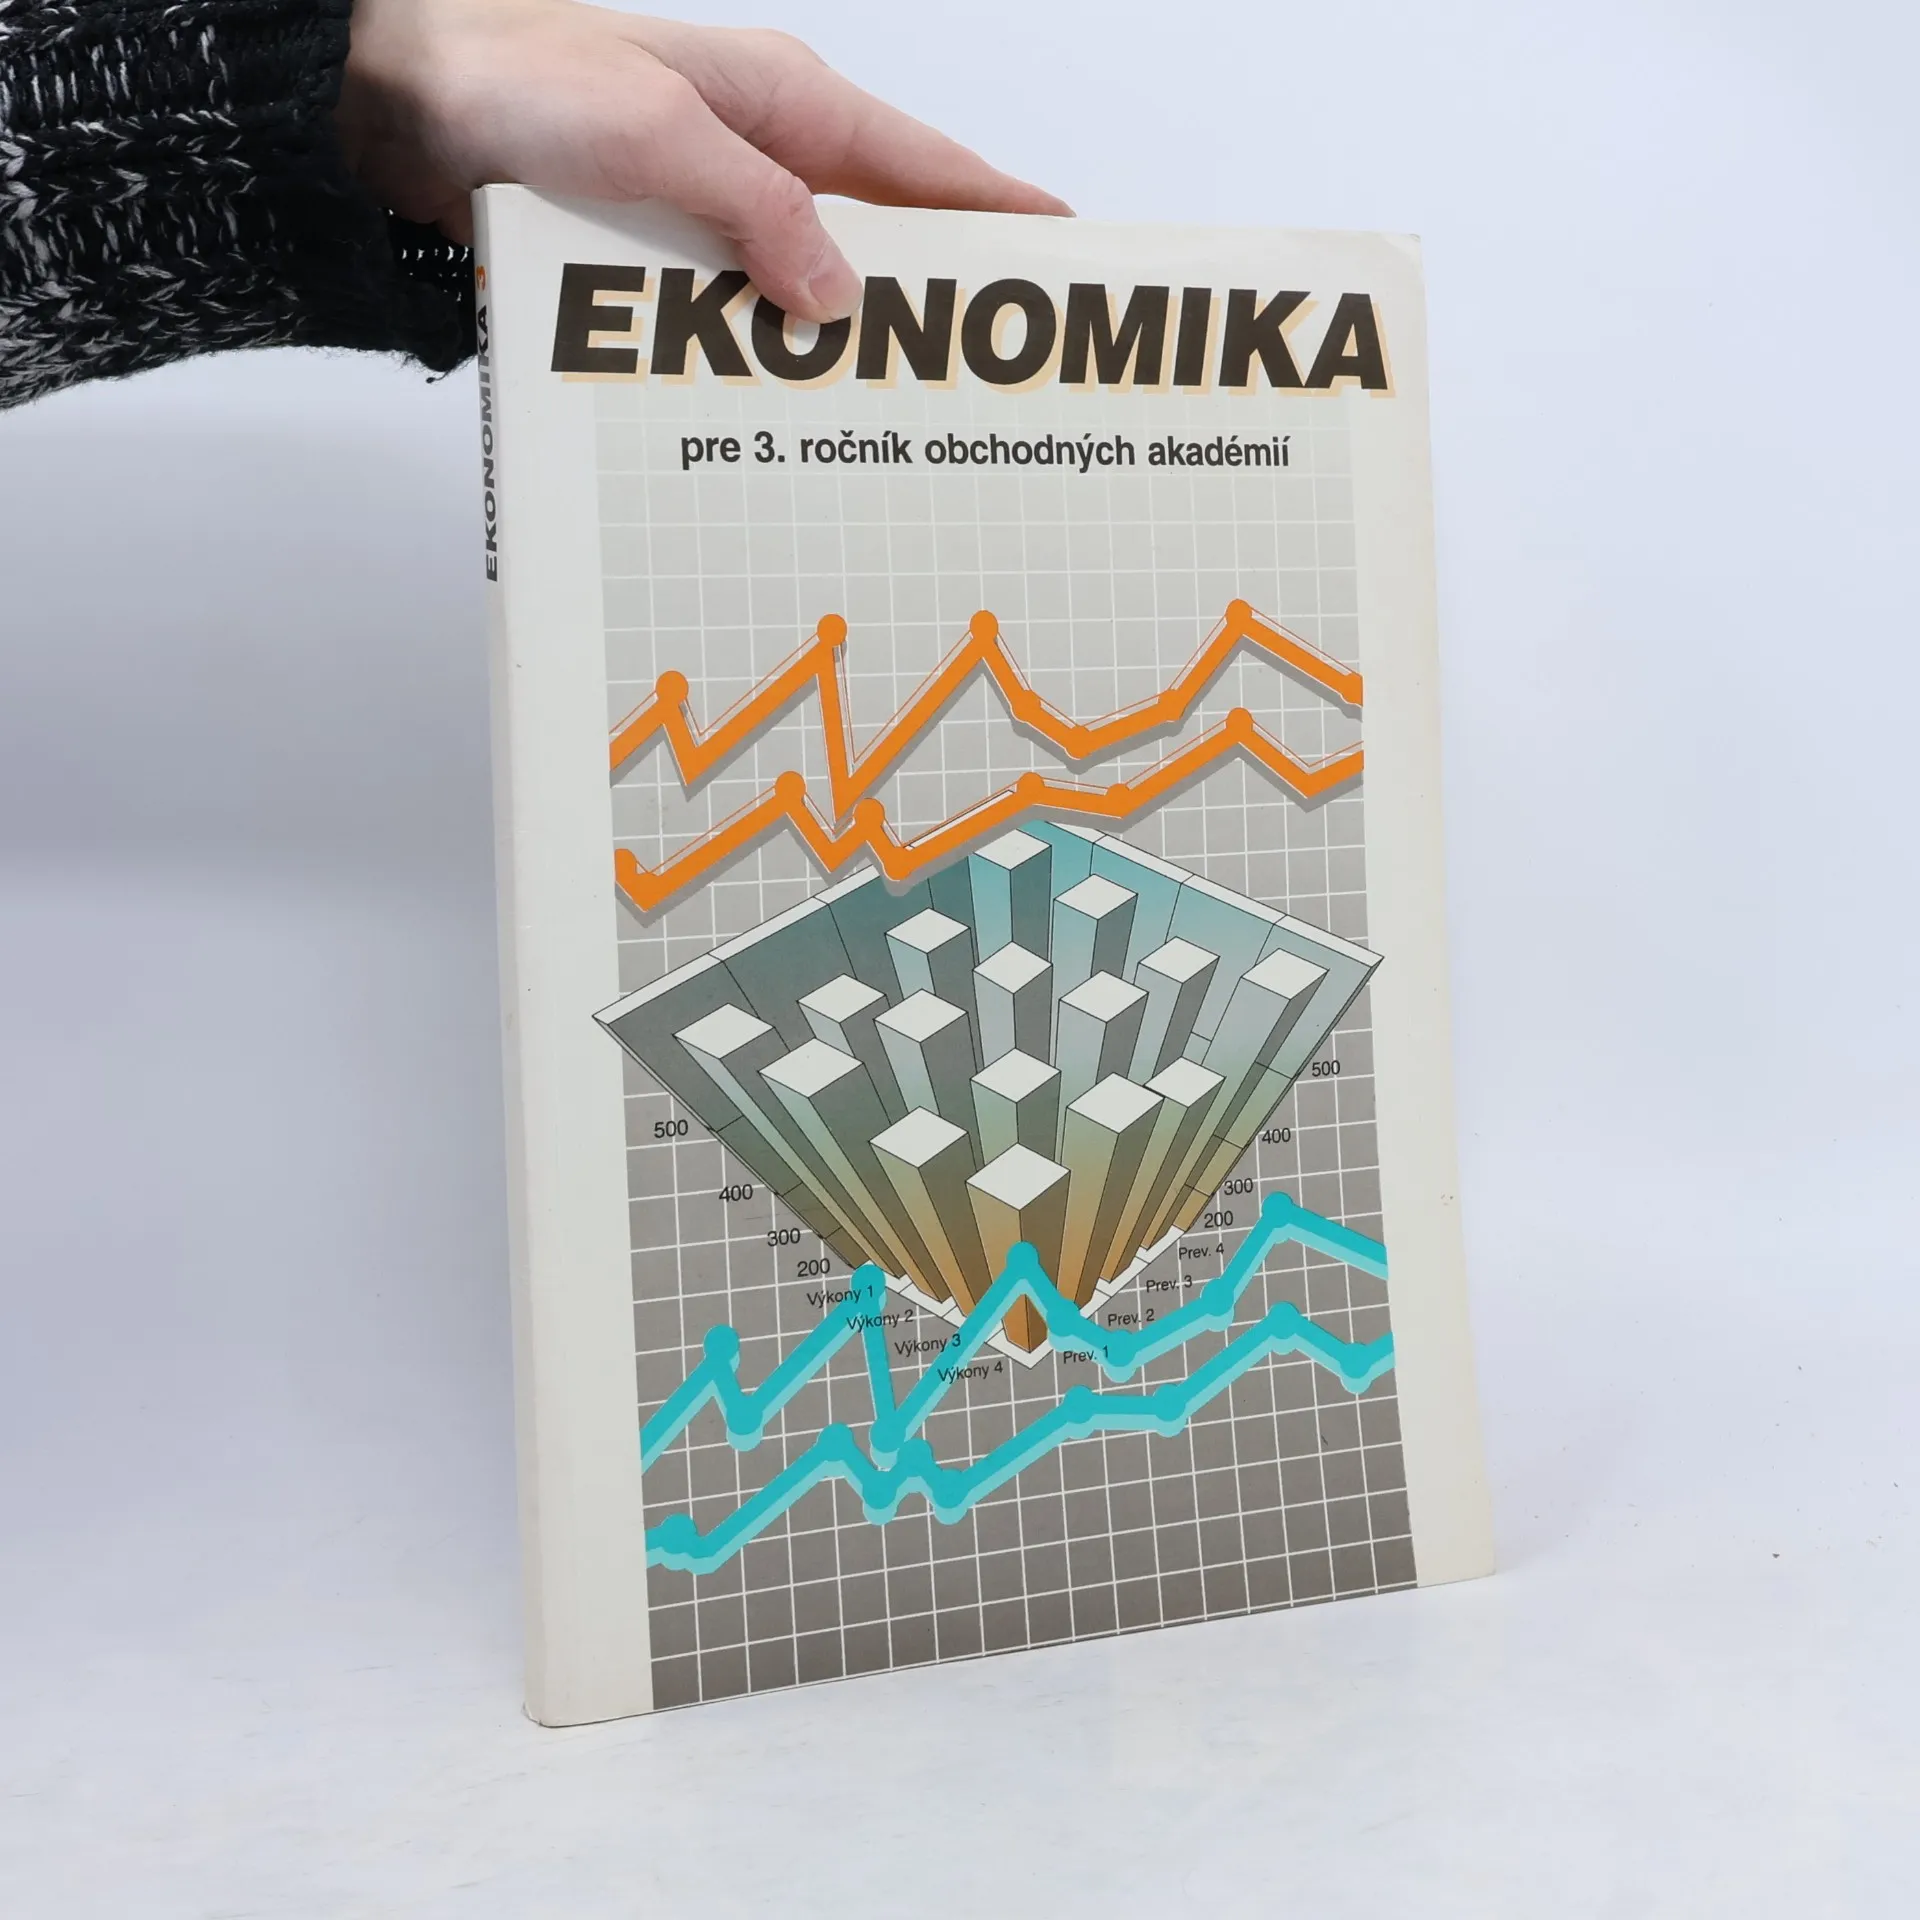
Ekonomika 3
Pre 3. ročník obchodných akadémií
Más información sobre el libro
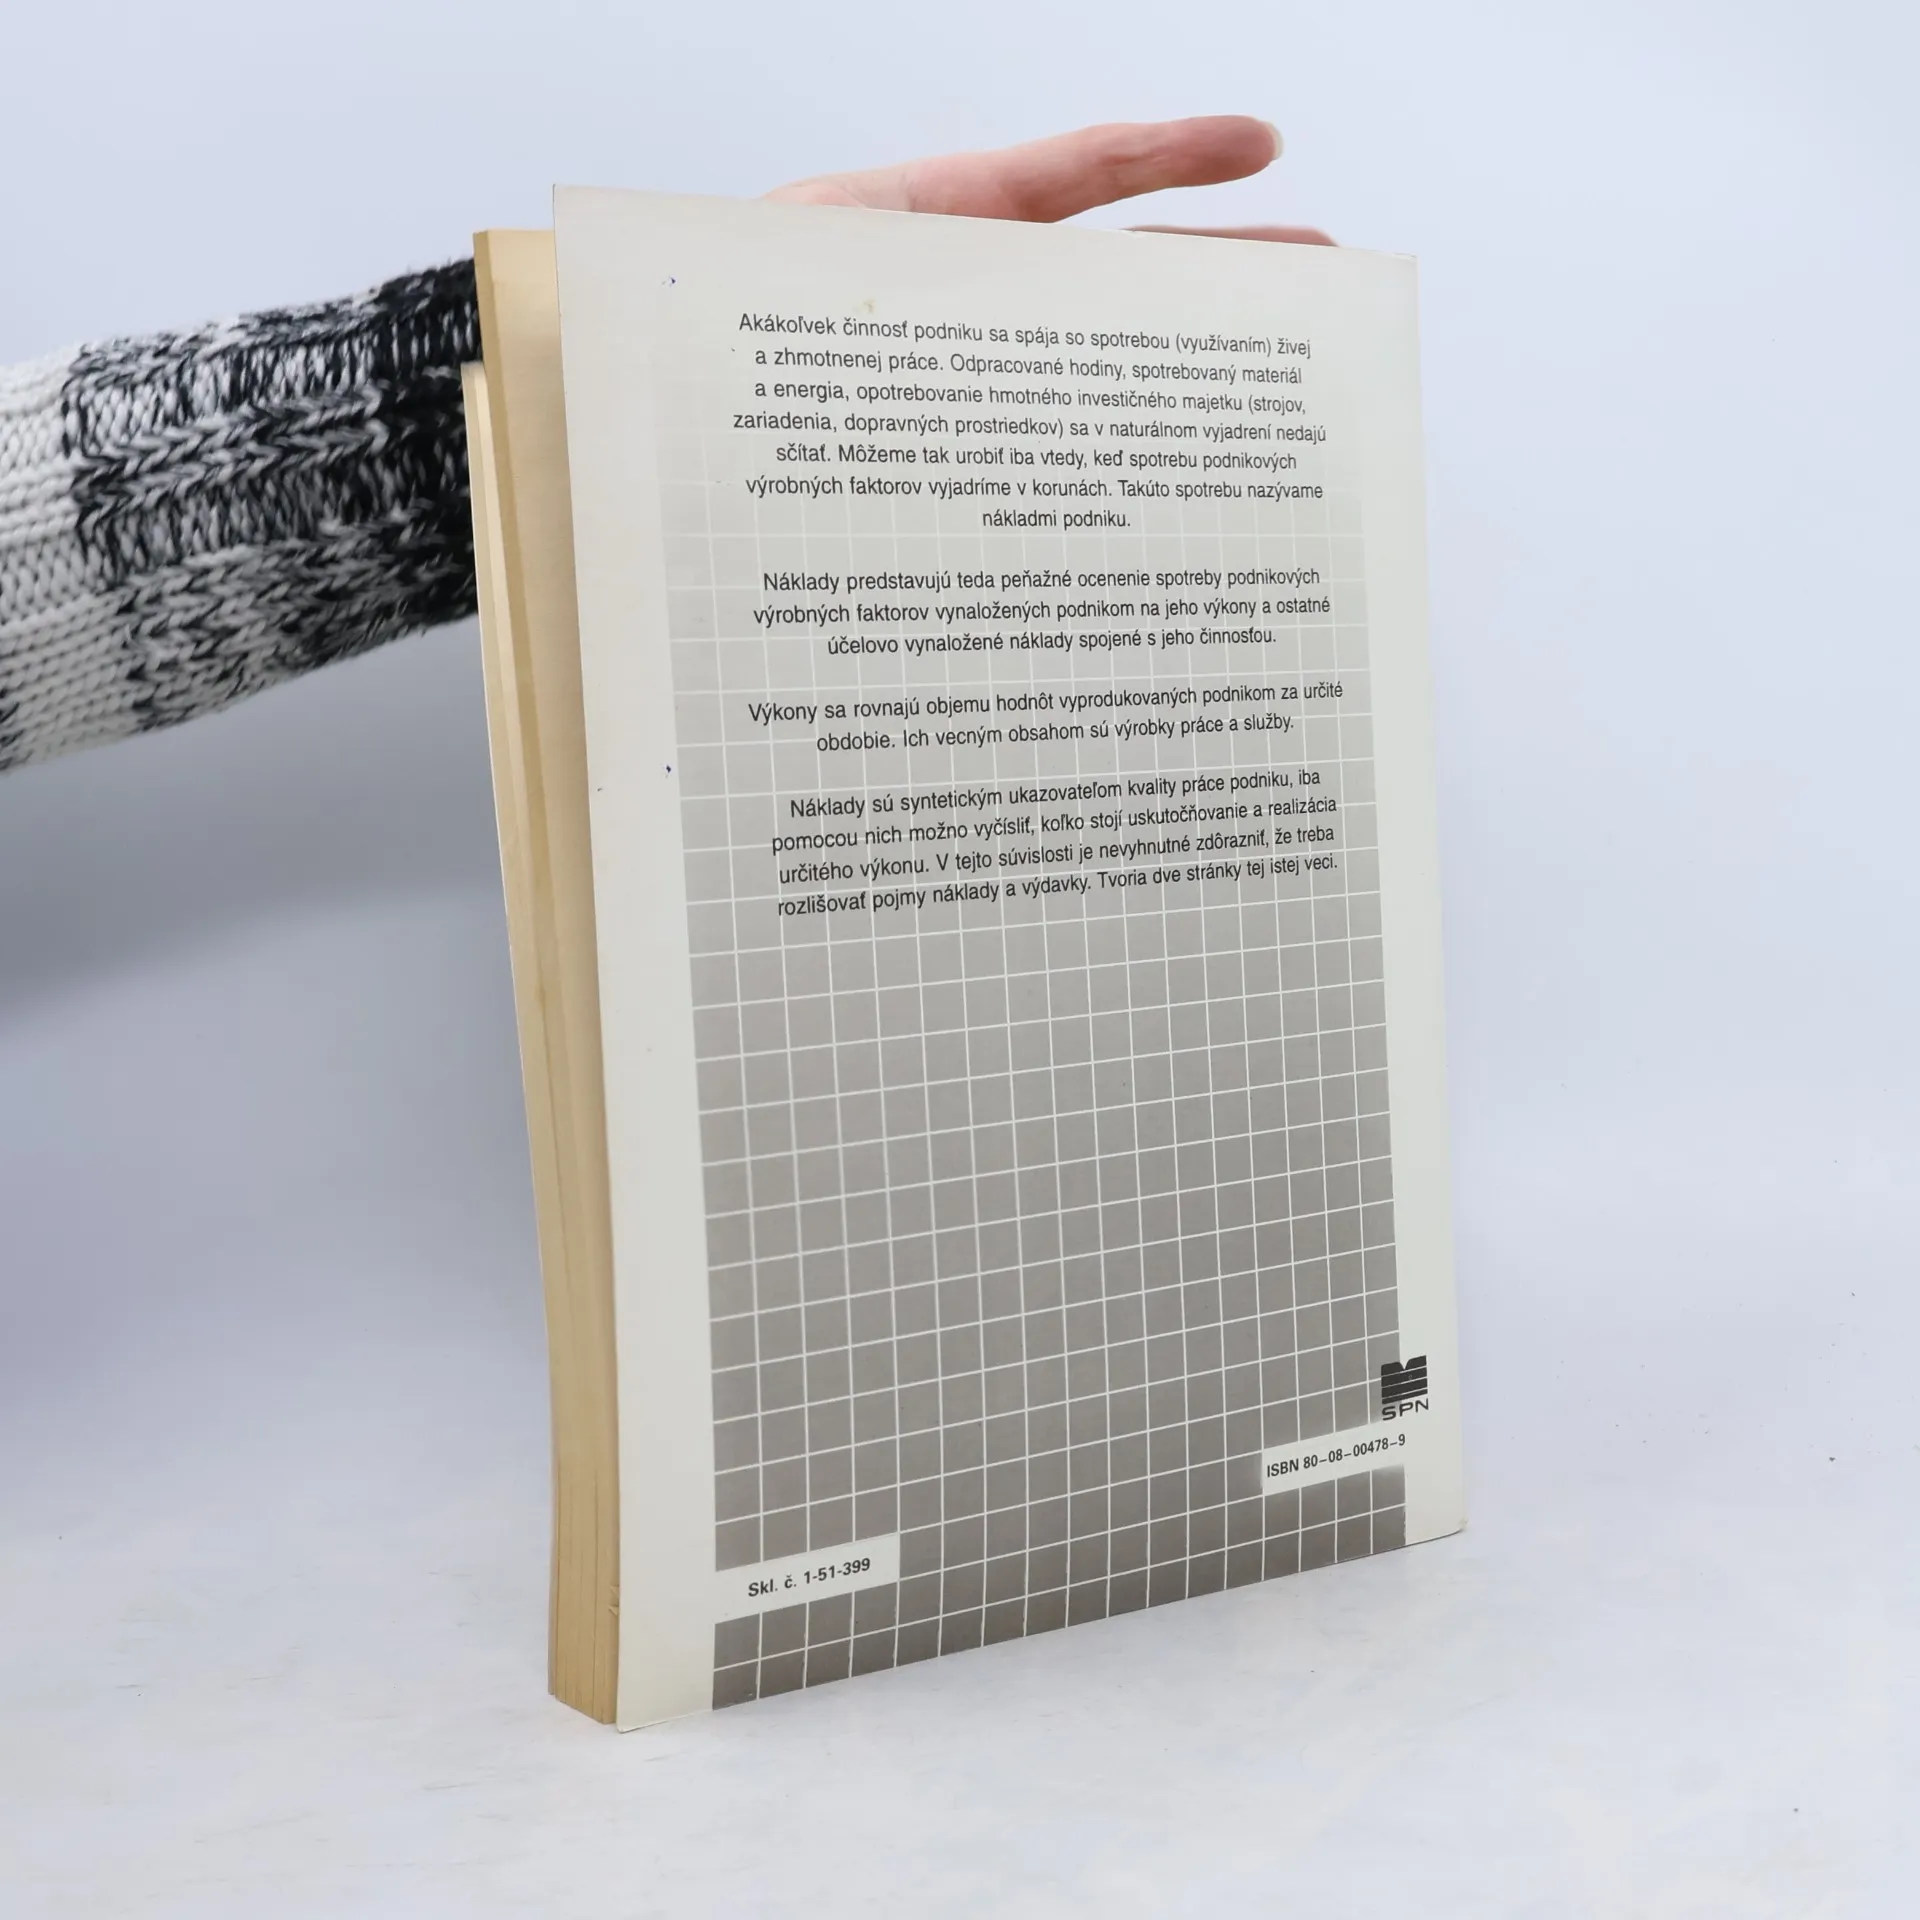
Akákoľvek činnosť podniku sa spája so spotrebou (využívaním) živej a zhmotnenej práce. Odpracované hodiny, spotrebovaný materiál a energia, opotrebovanie hmotného investičného majetku (strojov, zariadenia, dopravných prostriedkov) sa v naturálnom vyjadrení nedajú sčítať. Môžeme tak urobiť iba vtedy, keď spotrebu podnikových výrobných faktorov vyjadríme v korunách. Takúto spotrebu nazývame nákladmi podniku. Náklady predstavujú teda peňažné ocenenie spotreby podnikových výrobných faktorov vynaložených podnikom na jeho výkony a ostatné účelovo vynaložené náklady spojené s jeho činnosťou. Výkony sa rovnajú objemu hodnôt vyprodukovaných podnikom za určité obdobie. Ich vecným obsahom sú výrobky práce a služby. Náklady sú syntetickým ukazovateľom kvality práce podniku, iba pomocou nich možno vyčísliť, koľko stojí uskutočňovanie a realizácia určitého výkonu. V tejto súvislosti je nevyhnutné zdôrazniť, že treba rozlišovať pojmy náklady a výdavky. Tvoria dve stránky tej istej veci.
Compra de libros
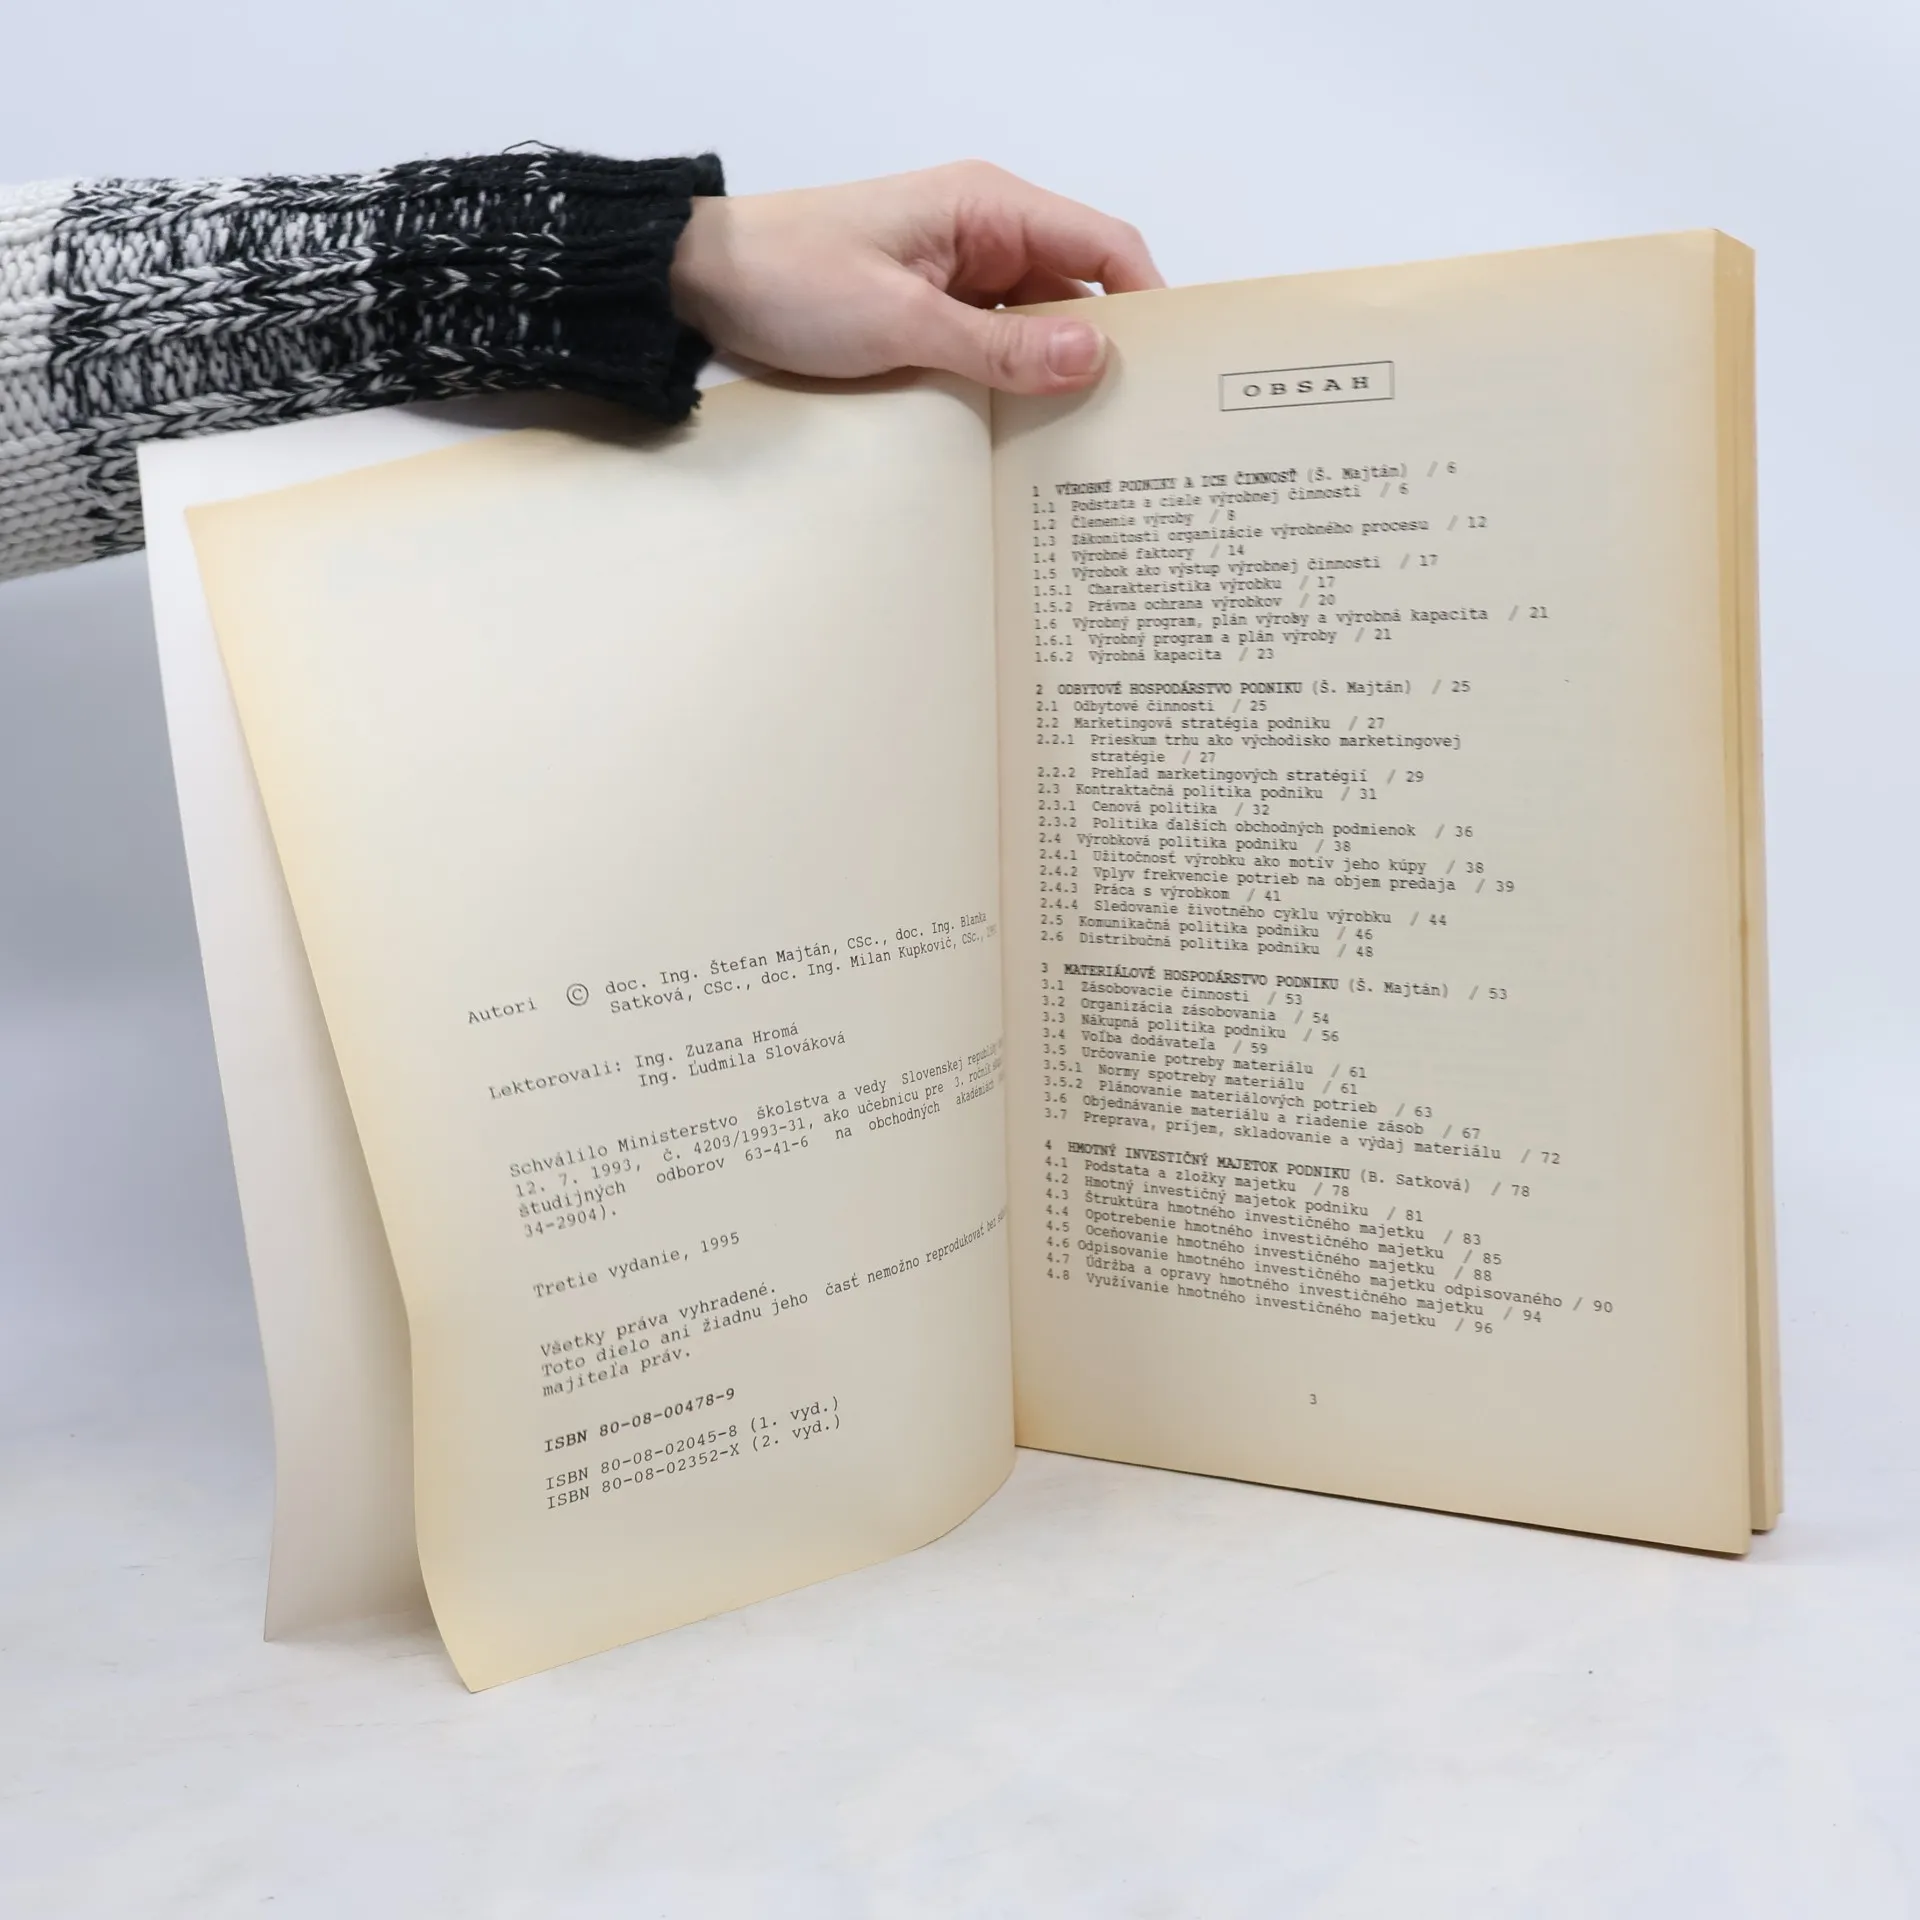
Ekonomika 3, Štefan Majtán, Milan Kupkovič, Blanka Satková, Ľudmila Slováková
- Idioma

- Publicado en
- 1995
- Encuadernación
- (Tapa blanda),
- Estado del libro
- Muy Bueno
- Precio
- 6,49 €
Métodos de pago
Nadie lo ha calificado todavía.
- Título
- Ekonomika 3
- Subtítulo
- Pre 3. ročník obchodných akadémií
- Idioma
- Eslovaco
- Publicado en
- 1995
- Formato
- Tapa blanda
- ISBN10
- 8008004789
- ISBN13
- 9788008004787
- Serie
- Etiquetas
- Descripción
- Akákoľvek činnosť podniku sa spája so spotrebou (využívaním) živej a zhmotnenej práce. Odpracované hodiny, spotrebovaný materiál a energia, opotrebovanie hmotného investičného majetku (strojov, zariadenia, dopravných prostriedkov) sa v naturálnom vyjadrení nedajú sčítať. Môžeme tak urobiť iba vtedy, keď spotrebu podnikových výrobných faktorov vyjadríme v korunách. Takúto spotrebu nazývame nákladmi podniku. Náklady predstavujú teda peňažné ocenenie spotreby podnikových výrobných faktorov vynaložených podnikom na jeho výkony a ostatné účelovo vynaložené náklady spojené s jeho činnosťou. Výkony sa rovnajú objemu hodnôt vyprodukovaných podnikom za určité obdobie. Ich vecným obsahom sú výrobky práce a služby. Náklady sú syntetickým ukazovateľom kvality práce podniku, iba pomocou nich možno vyčísliť, koľko stojí uskutočňovanie a realizácia určitého výkonu. V tejto súvislosti je nevyhnutné zdôrazniť, že treba rozlišovať pojmy náklady a výdavky. Tvoria dve stránky tej istej veci.