

Más información sobre el libro
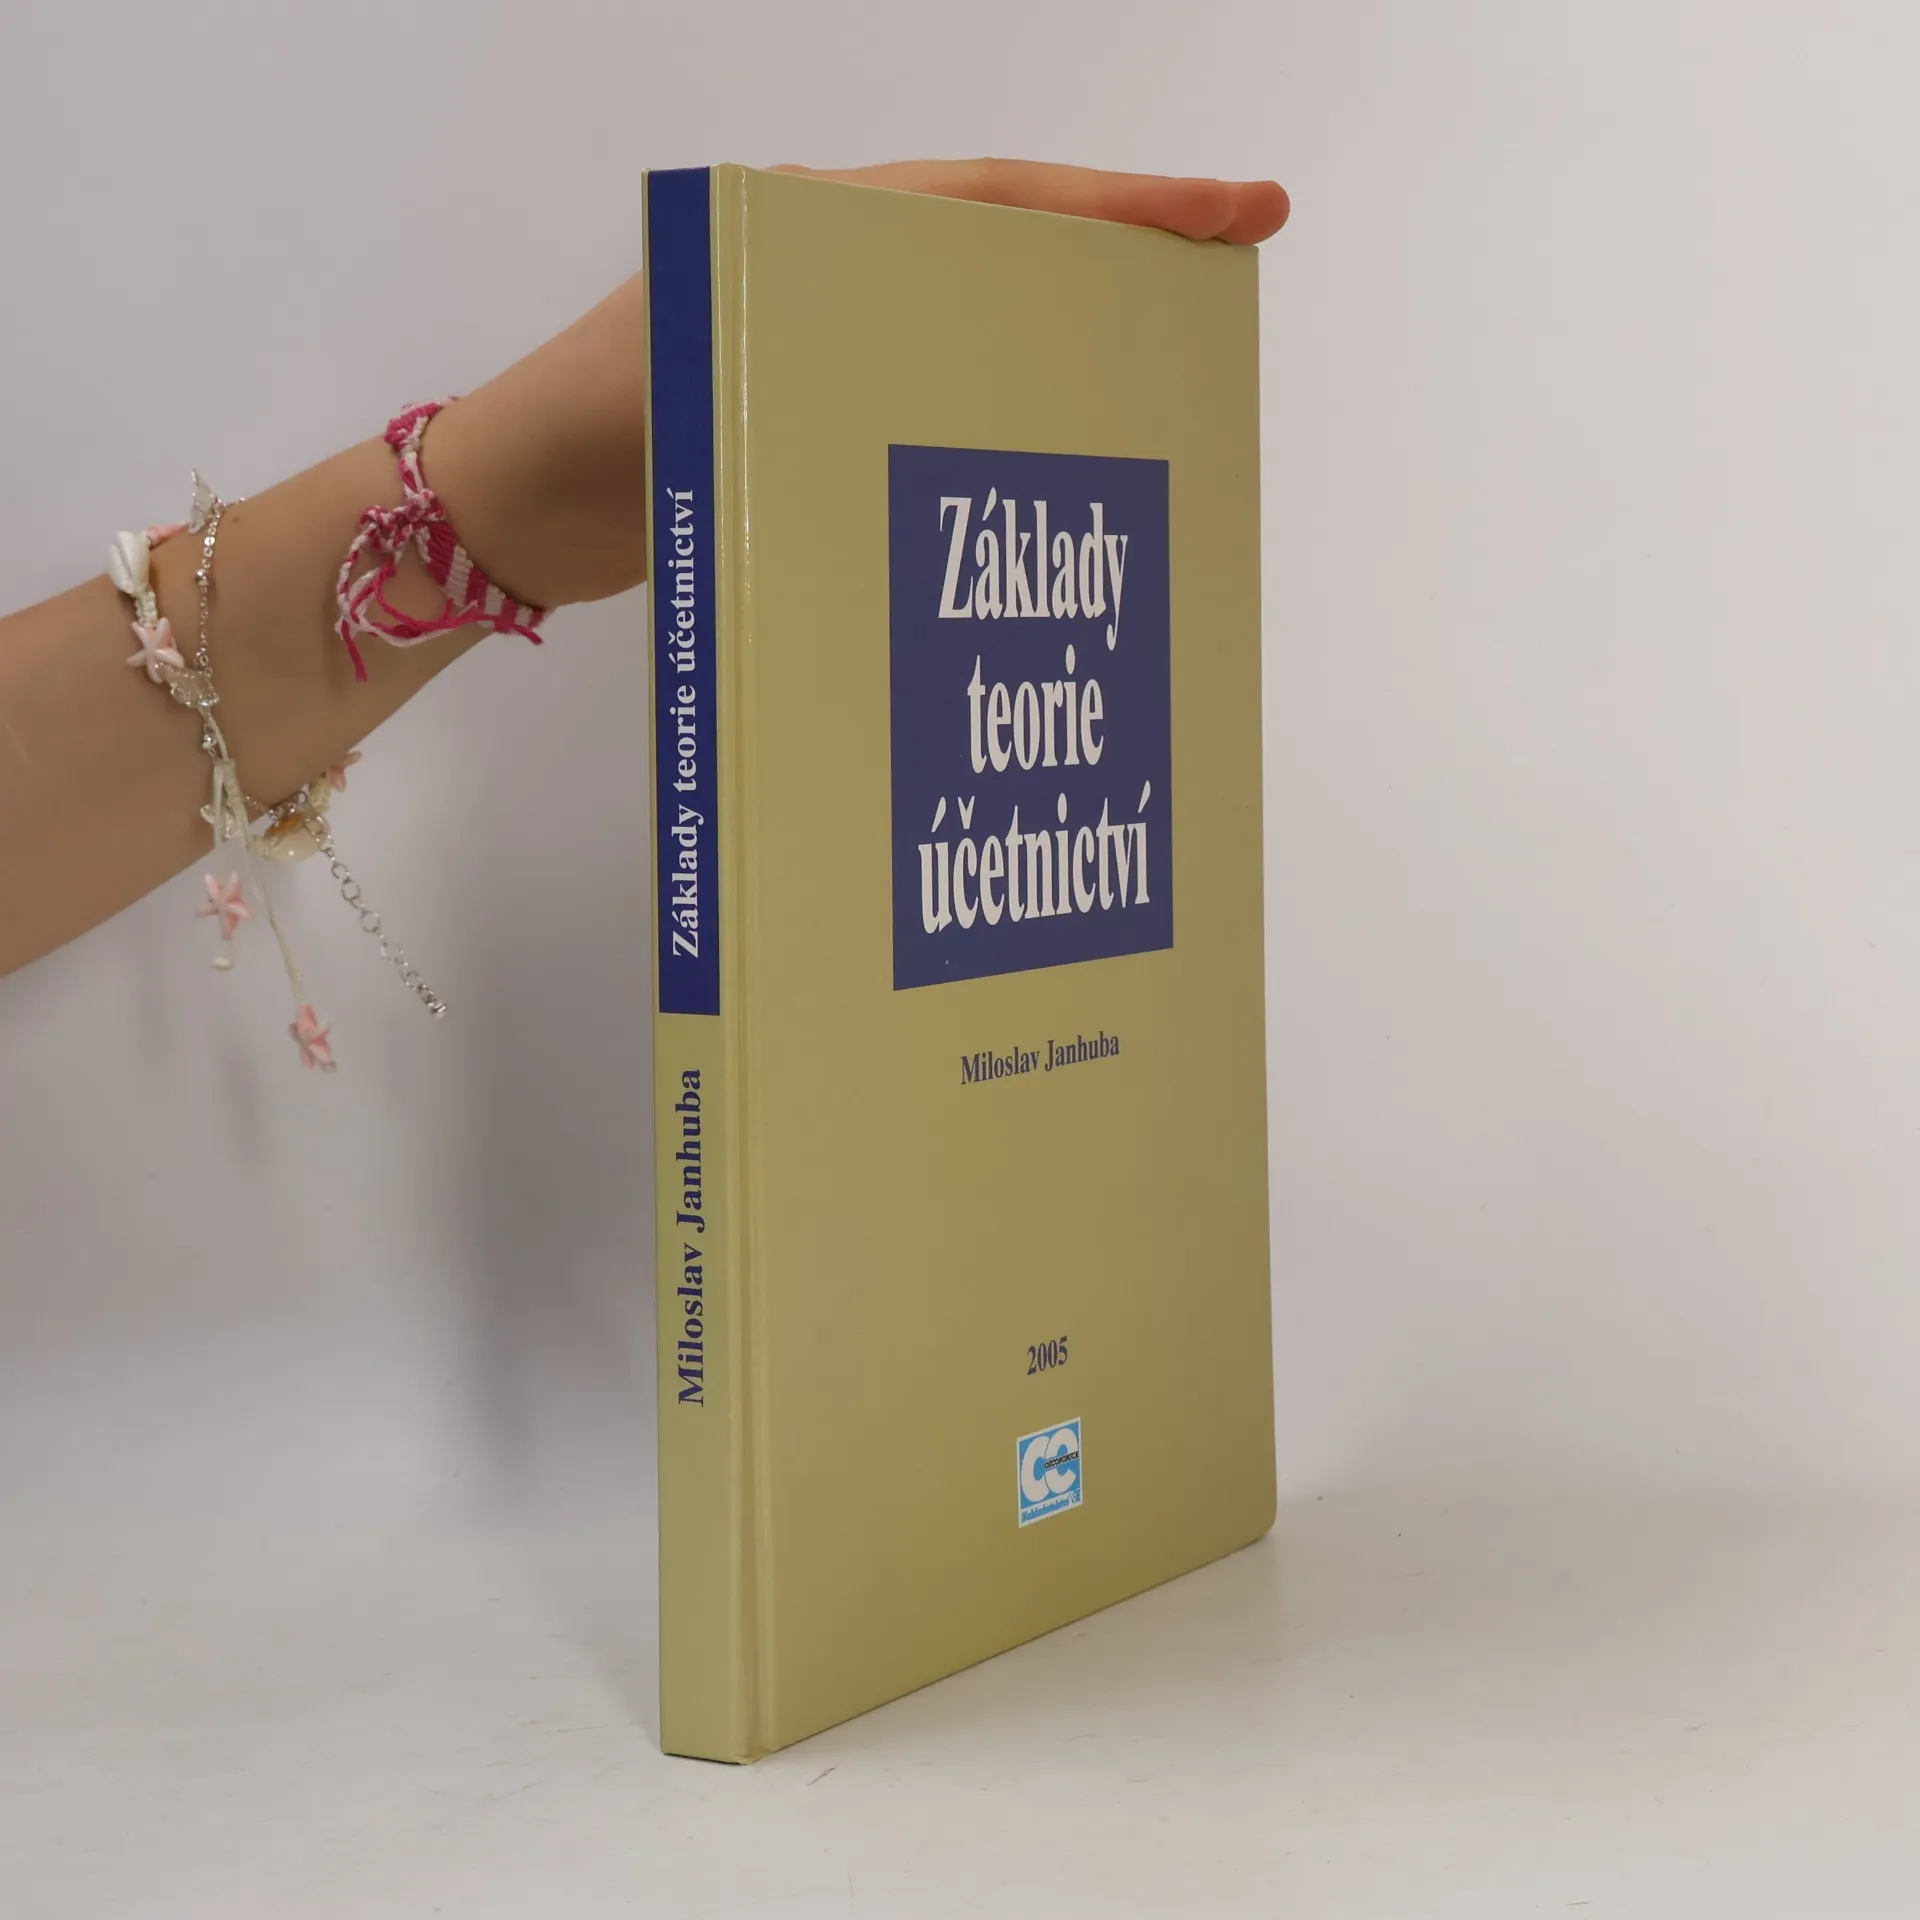
Publikace se zabývá podstatnými prvky účetnictví jako ekonomické vědní disciplíny (Accounting Science), vymezením jejího předmětu, tj. základními účetními kategoriemi a jejich pojmenováním, účetními soustavami, teorií účtů a jejich soustav, teorií bilancí a účetního výkaznictví, teorií oceňování, účetními formami a historií vývoje účetnictví. V jednotlivých částech jsou specifikovány všechny takové znaky (finančního) účetnictví a účetního výkaznictví, které lze označit za konstantní prvky uceleného vědomostního základu účetnictví jako specifické aktivity, doprovázející činnosti ekonomicky aktivních (především podnikatelských) subjektů. Těžiště textu spočívá v kapitole bilanční teorie, v níž jsou pojednány zejména hlavní rysy, shody a odlišnosti jednotlivých dříve formulovaných bilančních názorových škol: statické, dynamické, organické, nominalistické a eudynamické, dále náčrt současného stavu teoretické diskuse o obsahu výkazů v návaznosti na harmonizační procesy ovlivňované mezinárodně uznávanými standardy účetního výkaznictví.


Actualmente hay del libro Základy teorie účetnictví (2005) en stock.
Compra de libros
Základy teorie účetnictví, Miloslav Janhuba
- Idioma

- Publicado en
- 2005
- Encuadernación
- (Tapa dura),
- Estado del libro
- Bueno
- Precio
- 1,99 €
Métodos de pago
Nos falta tu reseña aquí
- Título
- Základy teorie účetnictví
- Idioma
- Checo
- Autores
- Miloslav Janhuba
- Editorial
- Oeconomica
- Publicado en
- 2005
- Formato
- Tapa dura
- ISBN10
- 8024508524
- ISBN13
- 9788024508528
- Serie
- Calificación
- 3 de 5
- Descripción
- Publikace se zabývá podstatnými prvky účetnictví jako ekonomické vědní disciplíny (Accounting Science), vymezením jejího předmětu, tj. základními účetními kategoriemi a jejich pojmenováním, účetními soustavami, teorií účtů a jejich soustav, teorií bilancí a účetního výkaznictví, teorií oceňování, účetními formami a historií vývoje účetnictví. V jednotlivých částech jsou specifikovány všechny takové znaky (finančního) účetnictví a účetního výkaznictví, které lze označit za konstantní prvky uceleného vědomostního základu účetnictví jako specifické aktivity, doprovázející činnosti ekonomicky aktivních (především podnikatelských) subjektů. Těžiště textu spočívá v kapitole bilanční teorie, v níž jsou pojednány zejména hlavní rysy, shody a odlišnosti jednotlivých dříve formulovaných bilančních názorových škol: statické, dynamické, organické, nominalistické a eudynamické, dále náčrt současného stavu teoretické diskuse o obsahu výkazů v návaznosti na harmonizační procesy ovlivňované mezinárodně uznávanými standardy účetního výkaznictví.