
Más información sobre el libro
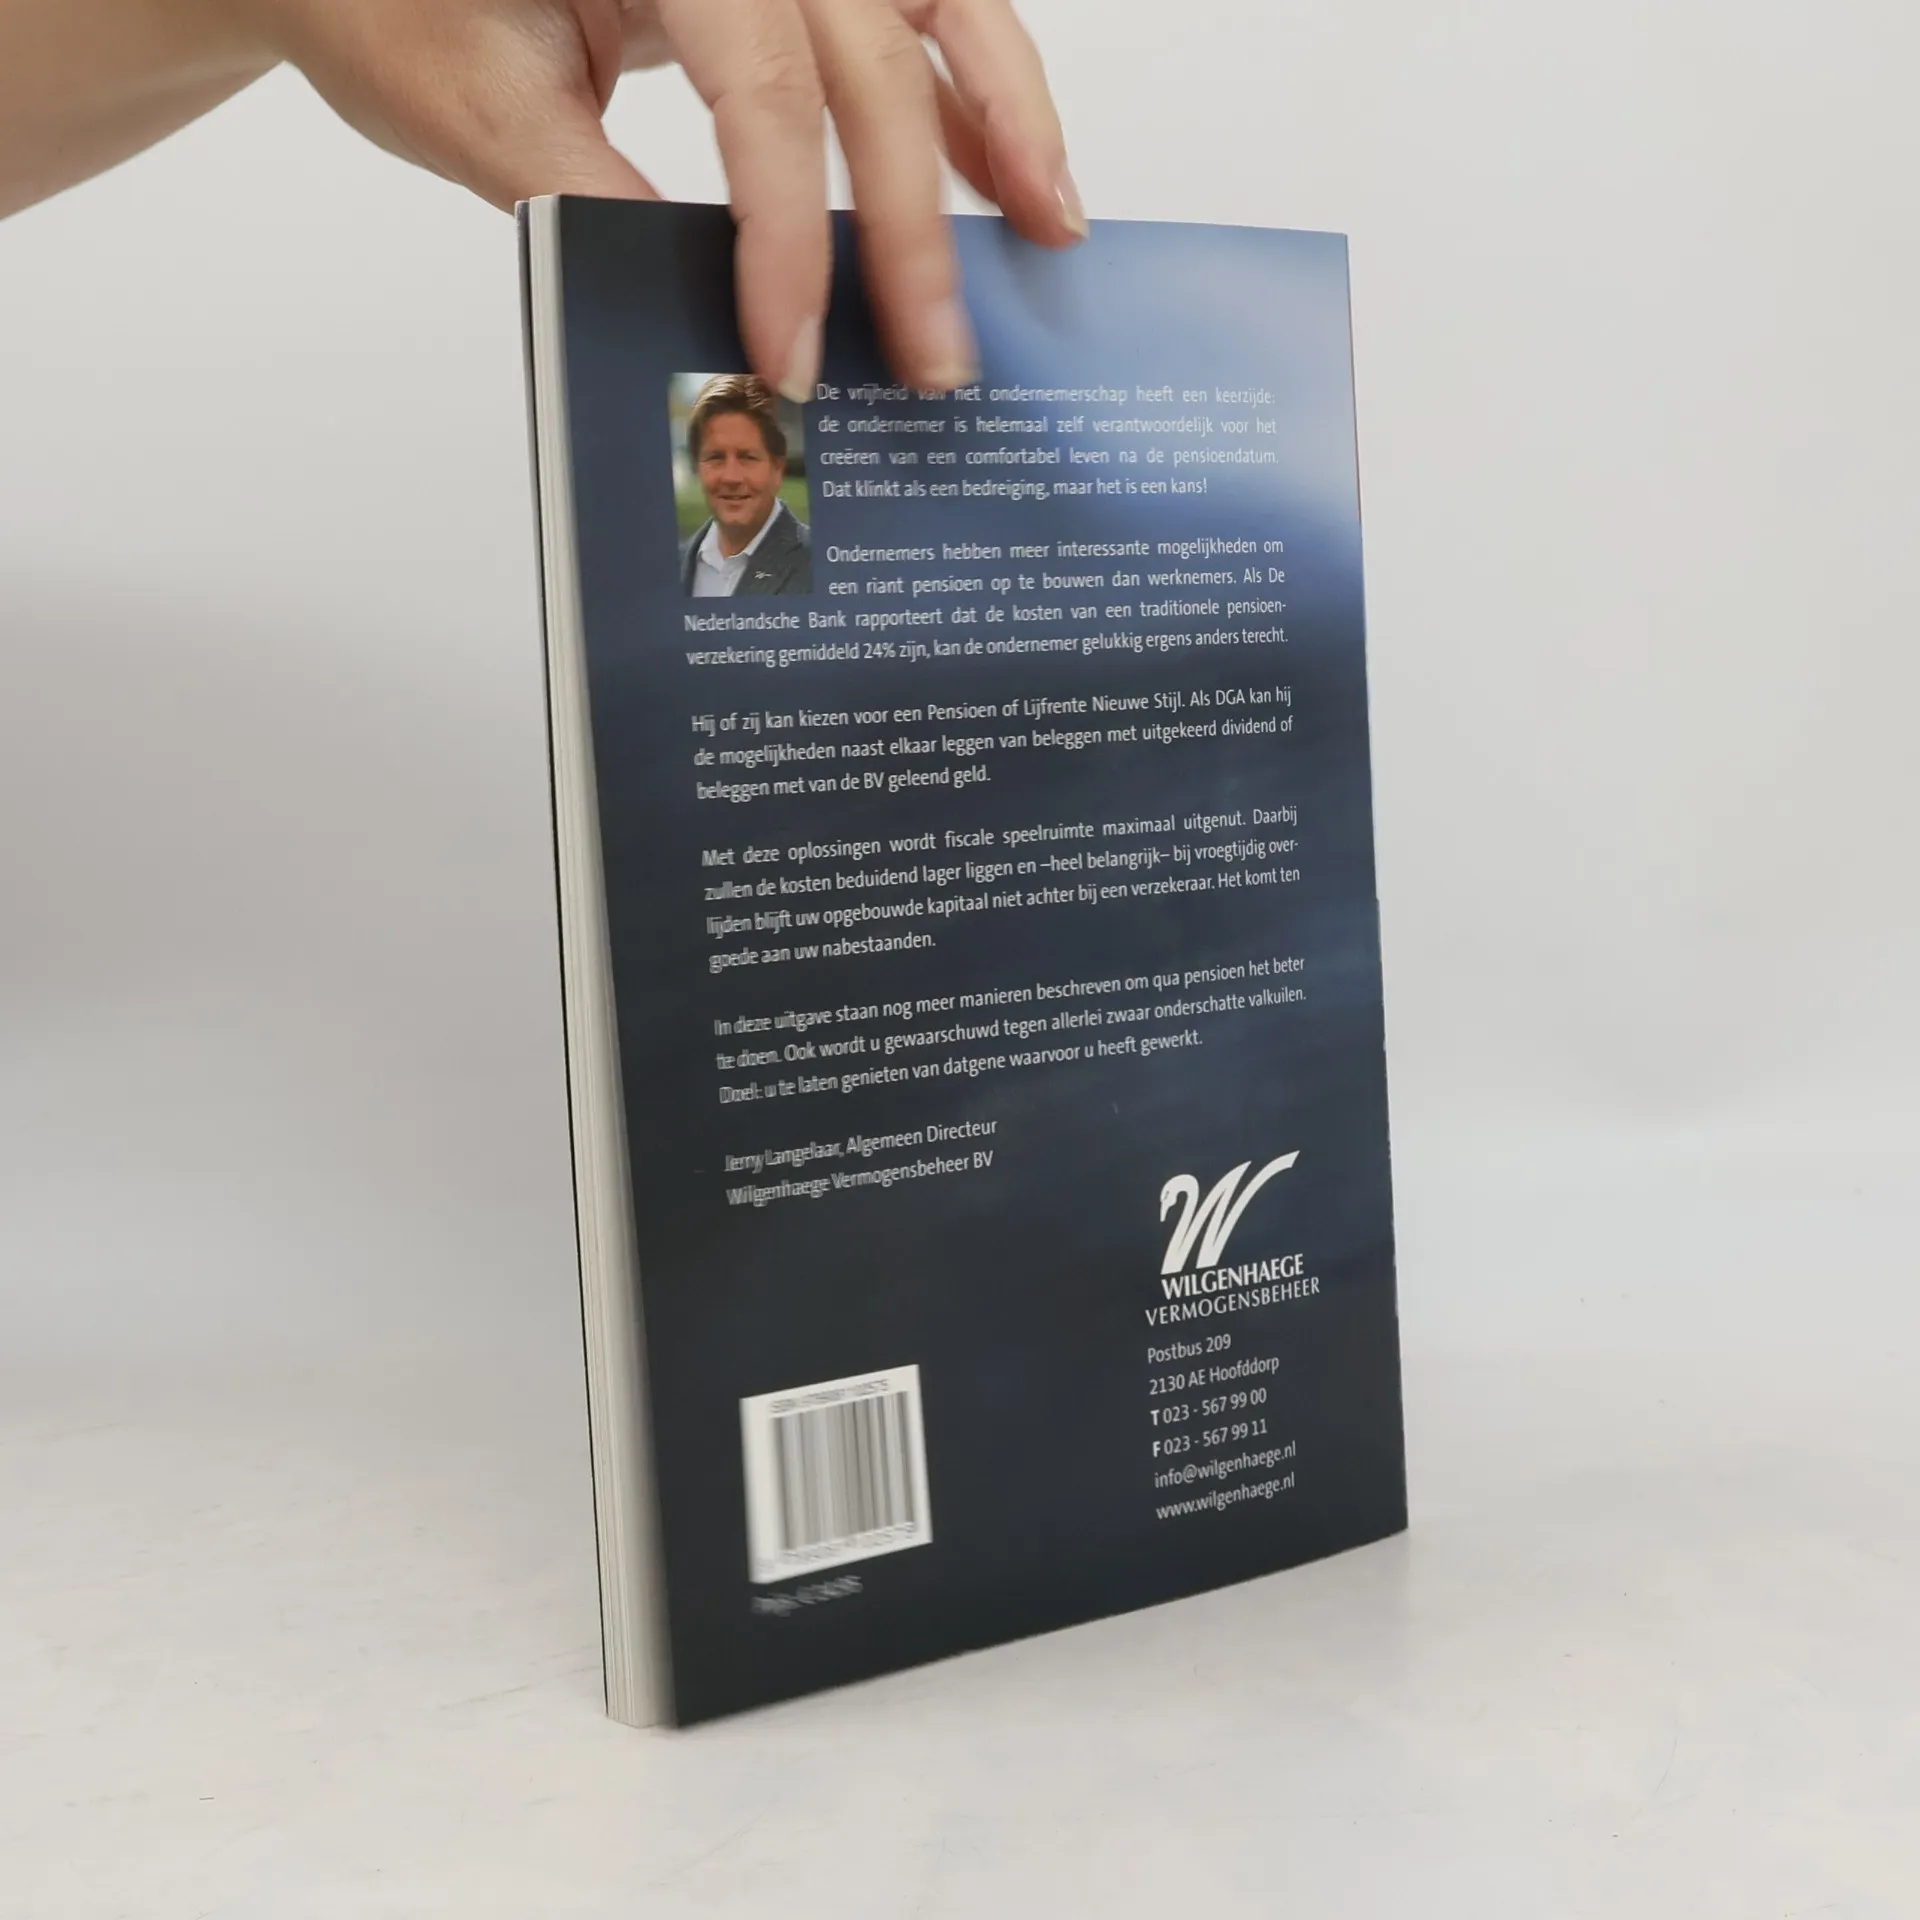
De vrijheid van het ondernemerschap heeft een keerzijde: de ondernemer is helemaal zelf verantwoordelijk voor het creëren van een comfortabel leven na de pensioendatum. Dat klinkt als een bedreiging, maar het is een kans! Ondernemers hebben meer interessante mogelijkheden om een riant pensioen op te bouwen dan werknemers. Als De Nederlandsche Bank rapporteert dat de kosten van een traditionele pensioenverzekering gemiddeld 24% zijn, kan de ondernemer gelukkig ergens anders terecht. Hij of zij kan kiezen voor een Pensioen of Lijfrente Nieuwe Stijl. Als DGA kan hij de mogelijkheden naast elkaar leggen van beleggen met uitgekeerd dividend of beleggen met van de BV geleend geld. Met deze oplossingen wordt fiscale speelruimte maximaal uitgenut. Daarbij zullen de kosten beduidend lager liggen en -heel belangrijk- bij vroegtijdig overlijden blijft uw opgebouwde kapitaal niet achter bij een verzekeraar. Het komt ten goede aan uw nabestaanden. In deze uitgave staan nog meer manieren beschreven om qua pensioen het beter te doen. Ook wordt u gewaarschuwd tegen allerlei zwaar onderschatte valkuilen. Doel: u te laten genieten van datgene waarvoor u heeft gewerkt.
Compra de libros
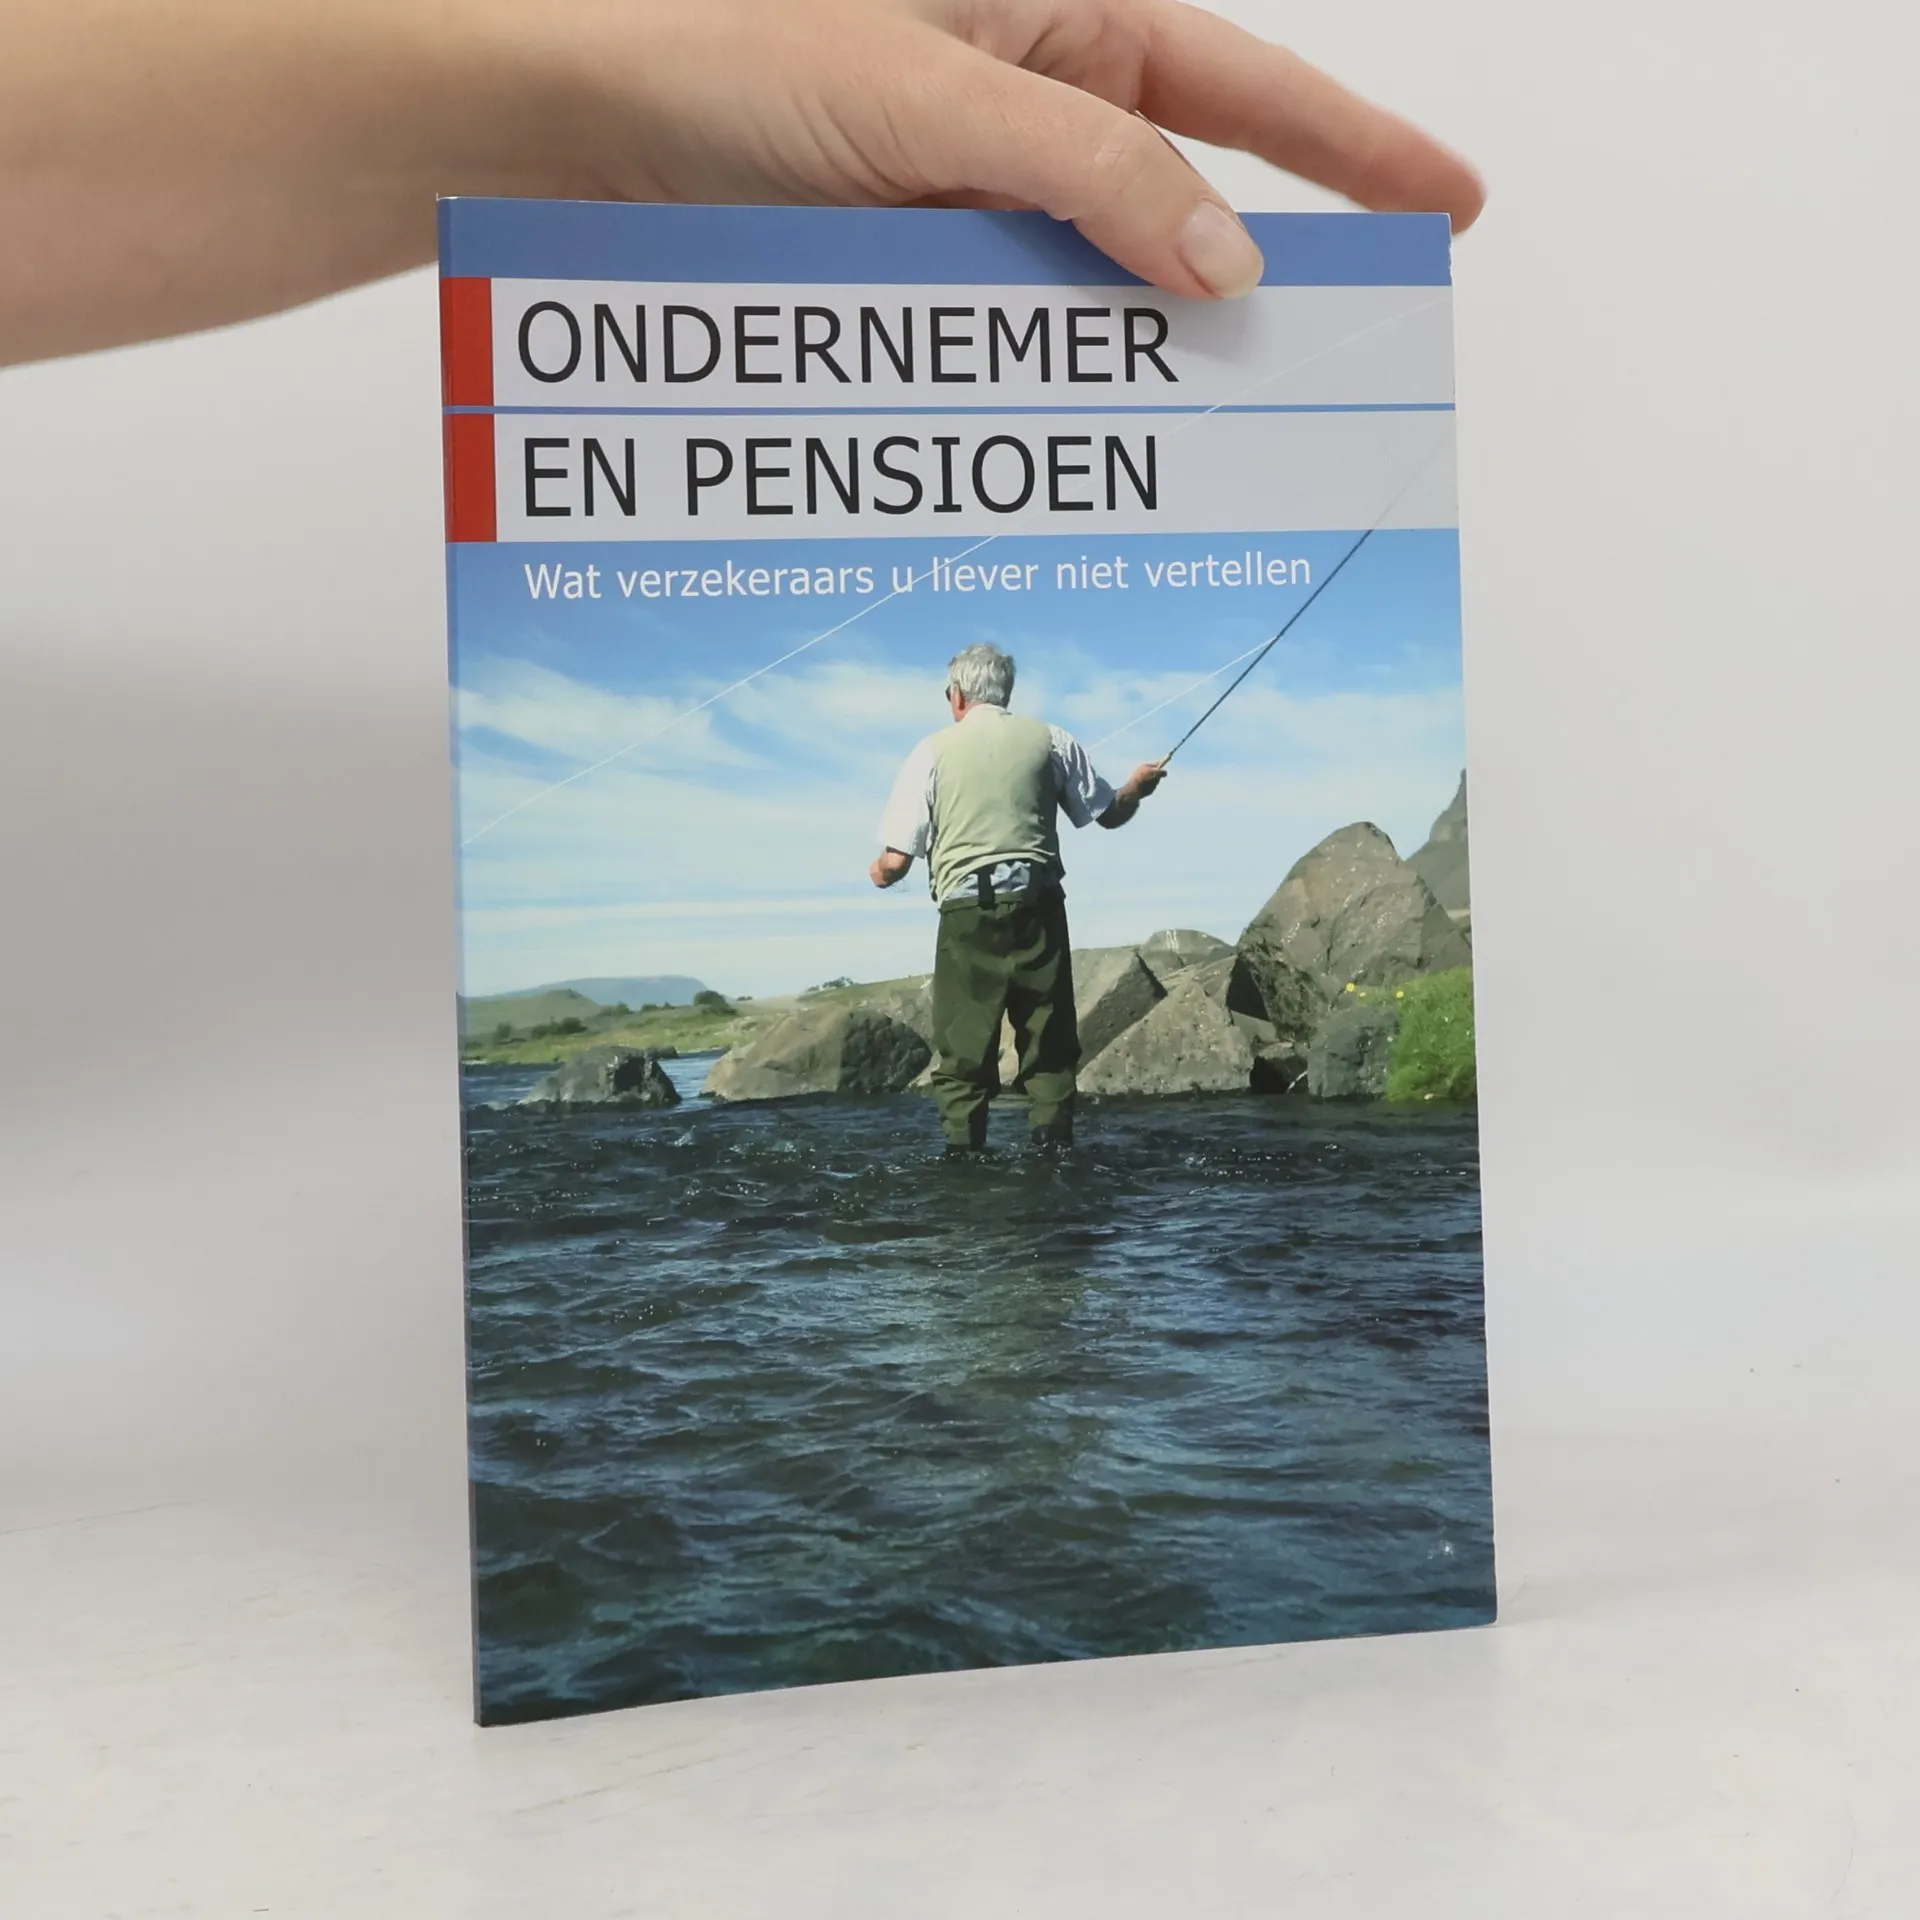
Ondernemer en pensioen, Autores varios
- Idioma

- Publicado en
- Encuadernación
- (Tapa blanda),
- Estado del libro
- Muy Bueno
- Precio
- 5,69 €
Métodos de pago
Nadie lo ha calificado todavía.
- Título
- Ondernemer en pensioen
- Subtítulo
- Wat verzekeraars u liever niet vertellen
- Idioma
- Holandés
- Autores
- Autores varios
- Editorial
- Wilgenhaege Vermogensbeheer
- Formato
- Tapa blanda
- ISBN10
- 9081102575
- ISBN13
- 9789081102575
- Serie
- Etiquetas
- Descripción
- De vrijheid van het ondernemerschap heeft een keerzijde: de ondernemer is helemaal zelf verantwoordelijk voor het creëren van een comfortabel leven na de pensioendatum. Dat klinkt als een bedreiging, maar het is een kans! Ondernemers hebben meer interessante mogelijkheden om een riant pensioen op te bouwen dan werknemers. Als De Nederlandsche Bank rapporteert dat de kosten van een traditionele pensioenverzekering gemiddeld 24% zijn, kan de ondernemer gelukkig ergens anders terecht. Hij of zij kan kiezen voor een Pensioen of Lijfrente Nieuwe Stijl. Als DGA kan hij de mogelijkheden naast elkaar leggen van beleggen met uitgekeerd dividend of beleggen met van de BV geleend geld. Met deze oplossingen wordt fiscale speelruimte maximaal uitgenut. Daarbij zullen de kosten beduidend lager liggen en -heel belangrijk- bij vroegtijdig overlijden blijft uw opgebouwde kapitaal niet achter bij een verzekeraar. Het komt ten goede aan uw nabestaanden. In deze uitgave staan nog meer manieren beschreven om qua pensioen het beter te doen. Ook wordt u gewaarschuwd tegen allerlei zwaar onderschatte valkuilen. Doel: u te laten genieten van datgene waarvoor u heeft gewerkt.